
Como estudiante de Agronomía en Quillota —cuna de la palta Hass en Chile—, especializado en frutales tropicales y subtropicales, y tras desarrollar en 1998 un proyecto de título sobre riego en paltos Hass, mi destino parecía bastante claro.
Lo lógico era terminar asesorando o administrando un campo de paltos. Y así ocurrió.
En el año 2000 asumí la administración de Agrícola La Fortuna, un predio de 60 hectáreas de palta Hass en Pocochay, ubicado junto a una antigua mina de oro y por sobre la cota del canal Waddington, uno de los más antiguos de Chile.
Sesenta hectáreas constituían entonces una operación mediana a grande. En los alrededores había campos de 100 y 200 hectáreas que eran verdaderos monstruos operativos.
Más tarde me correspondería administrar otro fundo de más de 200 hectáreas de paltos y limones en Mallarauco. Era entrar a las grandes ligas.
Pero con el tamaño comenzaron también los problemas. La mano de obra escaseaba en plena temporada. Mantener la uniformidad del huerto y la cosecha se hacía más difícil. Lo mismo en el nivel de aceite o materia seca al inicio de cosecha.
El monitoreo satelital del huerto mediante capas espectrales o el control del riego presurizado desde el teléfono móvil todavía eran ciencia ficción.
En una evolución de mi destino, entre 2005 y 2015 trabajé en la banca agrícola. Desde “el otro lado del escritorio” observé cómo los proyectos de financiamiento de 200, 300 y 500 hectáreas comenzaban a ser cada vez más frecuentes.
Las empresas agrícolas en Chile y Perú ampliaban sus operaciones, apoyadas en nuevas tecnologías, financiamiento especializado y nuevos proyectos de irrigación.
En 2008 realizamos el primer financiamiento de Rabobank en Perú destinado a palta Hass, apoyando el crecimiento del grupo Rocío en AvoPerú, cuya primera etapa en Chavimochic llegó a 700 hectáreas. El comité de crédito cuestionó la gran escala. Pero el proyecto se aprobó.
Esto fue apenas el comienzo.
Veinte años después, con fundos que superan las 1.000 hectáreas y nuevas áreas de crecimiento, la pregunta es ineludible: ¿existe un límite de tamaño para un fundo o una empresa en el negocio de la palta? La industria cambió de escala. Y con ello también cambiaron sus problemas.
Porque crecer tiene ventajas, hasta cierto punto. Las economías de escala, en efecto, permiten rendimientos marginales crecientes. Se distribuyen los costos fijos, se incorporan mejores tecnologías, se profesionalizan los equipos y aumenta el poder comercial. Pero cuando la estructura se vuelve demasiado grande, aparecen los costos marginales crecientes: más administración, más sistemas, pérdida de control, pérdida de uniformidad. En definitiva, pérdida de margen y rentabilidad por mayores ineficiencias.
Según FAO y OCDE, la palta será la fruta tropical más comercializada del mundo hacia 2030. Sus atributos saludables, su sabor y la multiplicidad de usos que ha adquirido —especialmente a partir de la cultura gastronómica latinoamericana— explican buena parte de un éxito que parece lejos de agotarse.
El desafío, entonces, ya no es simplemente crecer, sino que hacerlo de manera sostenible, sin sacrificar eficiencia, calidad ni rentabilidad.
EL LÍMITE DEL TAMAÑO EN LAS HECTÁREAS PROPIAS
El negocio mundial de la palta tiene su principal centro productivo en América.
México es, por lejos, el mayor productor y consumidor, con alrededor de 260.000 hectáreas y una estructura basada en miles de agricultores coordinados con grandes empacadores y exportadores.
Perú ha desarrollado un modelo distinto. Con unas 88.000 hectáreas, su crecimiento exportador ha estado estrechamente vinculado al desarrollo de grandes fundos, aunque en paralelo aumenta el abastecimiento proveniente de acopios alimentados por más de 25.000 pequeños productores.
Colombia, con 55.000 hectáreas, presenta una estructura también fragmentada, con más de 19.000 productores, mientras Chile, con 30.000, mantiene una gran base compuesta por agricultores medianos (5 a 50 ha) articulados con empresas empacadoras y exportadoras. Los grandes, de sobre 500 hectáreas, son pocos y tienen en general sus propias operaciones o son socios de exportadoras.
Dentro de esas diferencias aparece, sin embargo, un fenómeno interesante.
Las operaciones propias de mayor tamaño de Chile y Perú parecen comenzar a encontrar una frontera en torno a las 2.000 a 3.000 hectáreas.
Agrícola Cerro Prieto cuenta en Perú con unas 1.800 hectáreas de palta.
Camposol posee alrededor de 3.000 hectáreas de Hass en Perú y otras 1.300 en crecimiento en Colombia. En Chile, Grupo Jorge Schmidt supera las 2.000 hectáreas de paltos administrados, mientras otras compañías mantienen superficies propias superiores a las 1.000 hectáreas.
Fuera de Sudamérica ocurre algo parecido.
Las empresas que operan a una escala significativamente mayor, entre 10.000 y 20.000 hectáreas, suelen hacerlo mayoritariamente con abastecimiento de productores terceros. Mission Produce, Westfalia, Calavo o cooperativas como Trops articulan superficies y volúmenes que difícilmente podrían alcanzar exclusivamente con campos propios.
El patrón resulta sugerente: sobre cierto tamaño, las compañías no crecen acumulando más hectáreas, sino que lo hacen administrando redes y cadenas productivas, lo cual tiene beneficios en el manejo del riesgo logístico, climático, financiero y también social.
Esta realidad de industria, es mucho más importante de lo que parece. Anticipa que, más allá de los nuevos mega proyectos, el verdadero crecimiento ocurrirá con una mayor capacidad para integrar productores, tecnología, procesos, financiamiento y mercados.
PERÚ Y LA PRÓXIMA ESCALA
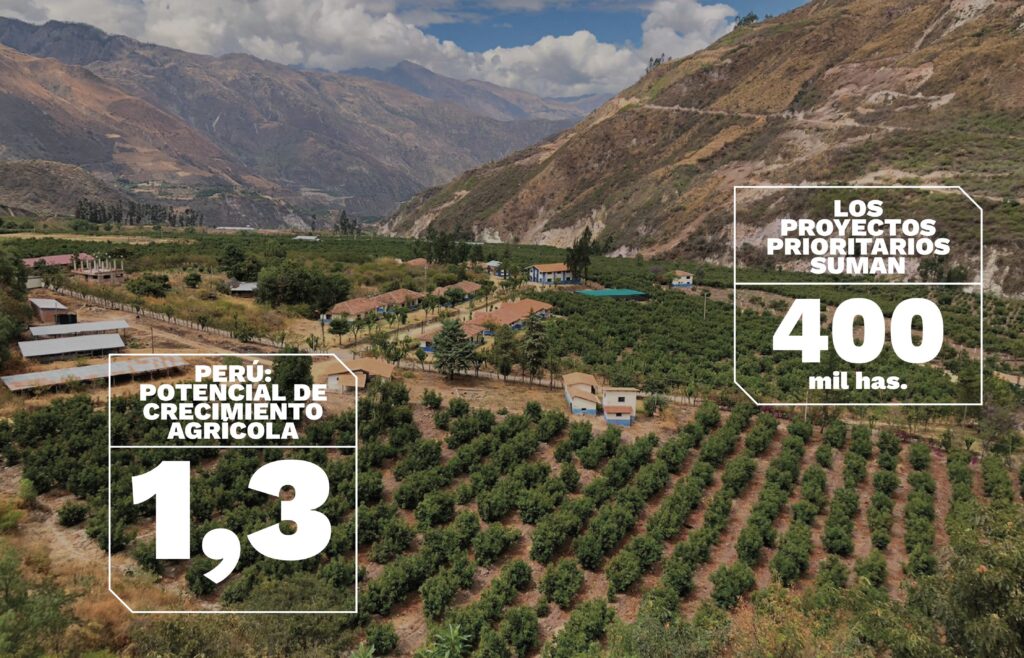
Según ProInversión, existen actualmente 22 proyectos de irrigación con potencial para mejorar o ampliar la superficie agrícola del país en cerca de 1,3 millones de hectáreas. Sólo los proyectos prioritarios suman 400.000 hectáreas.
Seamos pesimistas. Si solo una fracción de esas iniciativas llega a concretarse, Perú incorporará una cantidad sideral —cientos de miles— de nuevas tierras agrícolas de riego con potencial agroexportador.
No significa, por supuesto, que esas superficies serán destinadas exclusivamente a paltos. Competirán cultivos como arándanos, uva de mesa y otras especies, pero la palta será parte importante de esas nuevas superficies, y la magnitud permite anticipar el desafío.
Si la agroexportación peruana continúa expandiéndose a las tasas previstas, será necesaria la creación de cientos de nuevas empresas y estructuras empresariales capaces de administrar una escala mucho mayor.
Habrá seguramente nuevas grandes corporaciones, pero la evidencia empírica, sin gran rigurosidad científica, demuestra que hay un límite para un crecimiento eficiente. Luego, será inevitable que aparezcan más empresas, grupos de empresas o más cooperativas, capaces de articular a cientos o incluso miles de productores independientes bajo una misma cadena de asistencia técnica, trazabilidad, empaque, comercialización y el tan importante financiamiento vía anticipos.
La regulación, el marco legal y tributario serán determinantes para el crecimiento de uno u otro modelo.
El financiamiento más estructural, igualmente sobre la base empírica propia de más de 20 años de banca agrícola, no debería constituir un cuello de botella. La relevancia económica y social de la agricultura latinoamericana ha generado una oferta creciente de instituciones locales e internacionales dispuestas a financiar tanto grandes operaciones como a productores de menor tamaño y sus cadenas productivas. La oferta es amplia: más bancos con unidades agrícolas, fondos de deuda privada y sostenible, multilaterales, factoring internacional, etc.
Sin embargo, más disponibilidad no significa mayor facilidad de acceso. Por el contrario, obtener actualmente aprobaciones de créditos sostenibles para el agro es cada vez más complejo. Pero justamente en las brechas de cumplimiento están las oportunidades de mejora como agentes de cambio. Por ello, empresas con cadenas productivas bien integradas y diversificadas , deberían poder demostrar que tienen sus riesgos mejor mitigados, además de generar un mayor impacto social. Y acá, la palta tiene atributos importantes frente a otros cultivos.
UN CULTIVO SOCIAL Y SOSTENIBLE
La sostenibilidad y los criterios ASG (Medio Ambiente, Social, Gobernanza) se han convertido en factores cada vez más relevantes para sostener la viabilidad de las empresas agrícolas en el largo plazo. En ese contexto, la palta presenta ventajas que favorecen la continuidad de su crecimiento, respecto de otros cultivos de rentabilidad equivalente, como podrían ser el arándano, la uva de mesa u otros.
En materia ambiental, distintos estudios destacan su aporte al suelo y la biodiversidad. Los huertos de paltos son verdaderos bosques frutales.
El uso de agua, uno de los principales cuestionamientos que ha enfrentado el cultivo, también admite hoy una lectura más racional. La WAO estima un consumo cercano a 600 litros por kilo producido, mientras estudios de INIA en Chile lo sitúan en torno a 427 litros, versus los 17.000 litros para obtener un kilo de cacao u otros productos similares. A ello se suma la incomparable capacidad del palto, de transformar el vital elemento en más calorías, nutrición y salud, especialmente por su alto contenido de grasas saludables, fibra y potasio.
La dimensión social es igualmente relevante. La cosecha del palto continúa todavía siendo ineludiblemente manual y puede distribuirse durante períodos relativamente largos (semanas y meses). Además, comparado con otros cultivos, intensivos en infraestructura y cosecha, permite desarrollar modelos de producción de menor escala cuando existe adecuada asistencia técnica. La inversión (CAPEX) y su operación (OPEX) es considerablemente menor a las del arándano o la uva de mesa.
La integración de pequeños productores a cadenas que garanticen eficiencia, calidad y trazabilidad les permite acceder al negocio exportador sin necesidad de contar con la infraestructura de una gran agroindustria. Al reconvertir sus cultivos tradicionales andinos u hortalizas hacia la producción de palta certificada para exportación, estos agricultores pueden incrementar de manera importante su rentabilidad por hectárea y sus ingresos, con un positivo impacto en la calidad de vida de sus familias y comunidades.
Experiencias como las de West Pak o Propal muestran cómo una empresa puede aumentar significativamente su escala sin necesariamente poseer toda la superficie desde la cual proviene su fruta, atendiendo a cientos de pequeños y medianos productores. Los mejores, podrán crecer, y convertirse quizás en los siguientes Calavo o Westfalia que demandará el gran crecimiento por venir tanto en Perú como en toda Latinoamérica.
INDUSTRIALIZAR PARA SEGUIR CRECIENDO
La demanda por palta continuará, y el crecimiento de la oferta también. Existe, sin embargo, una segunda frontera. No bastará con producir más fruta. Habrá que venderla bien, para lograr sostener tanto los grandes fundos e inversiones como las cadenas productivas de las cuales dependerán miles de agricultores y familias.
Ahora bien, mientras mayor es una operación agrícola, mayor es el desafío de cosechar, empacar y embarcar grandes volúmenes manteniendo homogéneamente la madurez, la condición y la calidad de la fruta.
La dificultad aumenta cuando el consumidor se encuentra a miles de kilómetros del origen.
En esta realidad, pretender que todo el crecimiento encuentre espacio exclusivamente dentro del mercado fresco parece cada vez menos realista. La expansión necesitará canales alternativos, como ocurre en industrias frutales como la manzana, el mango y los berries.
Arándanos y frambuesas son un buen ejemplo de ello, mediante huertos destinados íntegramente a la agroindustria, que generan sus propios márgenes de rentabilidad y valor agregado.
Acá, nuevamente la palta posee atributos que otros no tienen (como los cerezos), al permitir un producto agroindustrial de gran calidad.
Y aun cuando la palta procesada representa todavía una fracción relativamente pequeña del negocio mundial (20%), nuevas presentaciones en IQF —Individually Quick Frozen— están ampliando rápidamente sus posibilidades y aceptación por parte del consumidor.
La palta congelada en mitades o cubos permite utilizar fruta que, siendo perfectamente aprovechable, no cumple con las condiciones requeridas por determinados mercados de fresco, ya sea por calibre o apariencia externa.
En ese sentido, la agroindustria funcionará como una gran válvula de regulación, absorbiendo una oferta creciente y reduciendo presión sobre el mercado fresco, además de agregar valor a fruta que de otra manera tendría alternativas comerciales limitadas e incluso negativas para el productor.
A esto se suman tecnologías como la pasteurización en frío —procesamiento por altas presiones hidrostáticas o HPP— utilizado para obtener guacamole sin conservantes y otros productos frescos de larga vida.
La presión del crecimiento en combinación con estas tecnologías podría incluso modificar la lógica univarietal del negocio mundial de la palta. En la fruticultura moderna esto es una anomalía, pero se sustenta en las ventajas de Hass en materia de sabor, calidad de pulpa, tamaño de semilla, resistencia y color de piel oscura al madurar para la comercialización en fresco. Pero una industria procesadora desarrollada podría, por ejemplo, abrir espacio a variedades de piel verde, de alta productividad y actualmente más difíciles de comercializar debido a su sensibilidad a golpes y daños externos.
No debería sorprendernos, por lo tanto, que en el futuro se generen zonas, variedades y fundos diseñados específicamente para abastecer a la agroindustria.
México y Perú ya muestran importantes avances en esta dirección. Sólo en Perú existen más de 39 compañías procesadoras de palta, con exportaciones de congelados que superaron las 39.000 toneladas: un incremento de 59% respecto del año anterior.
La tendencia recién comienza.
AMÉRICA COMO NUEVO EJE DE CRECIMIENTO GLOBAL
Por varios miles de años el centro del mundo occidental en el que vivimos estuvo en el Mediterráneo. Luego, y en los últimos 530 años, el eje se desplazó hacia el Atlántico. Actualmente, y aunque pueda parecer una lectura muy contingente, el nuevo eje geopolítico y de crecimiento se sitúa en el océano Pacífico. Este nuevo escenario se configura entre Asia y América, con Sudamérica emergiendo como un renovado protagonista global.
Los cambios políticos en Colombia, Perú, Chile, Bolivia, Argentina, e incluso en Brasil a nivel del Congreso, son solo una de las señales que posicionan a nuestros países ante un ciclo virtuoso de crecimiento como no hemos tenido en años. Todos son consumidores de palta y, al mismo tiempo, potenciales productores en crecimiento.
Durante las últimas dos décadas, el devenir de la palta latinoamericana ha sido una historia de expansión.
Esta nueva etapa será distinta y quizás implique, de algún modo, volver a las raíces de su origen en Centroamérica: más consumo local, huertos más pequeños y diversificados, mayor integración, más sostenibilidad y una agroindustria con un papel creciente como canal comercial alternativo y fuente de valor agregado.
El aguacate o palta —del quechua— es americana y, ciertamente, tendrá un lugar importante en esta nueva era de crecimiento, con una escala, una estructura productiva y formas de consumo todavía por descubrir y desarrollar.