
La próxima gran categoría frutícola podría tener espinas, un olor singular o una pulpa de colores intensos. También podría ser una fruta que hoy apenas aparece en el radar internacional.
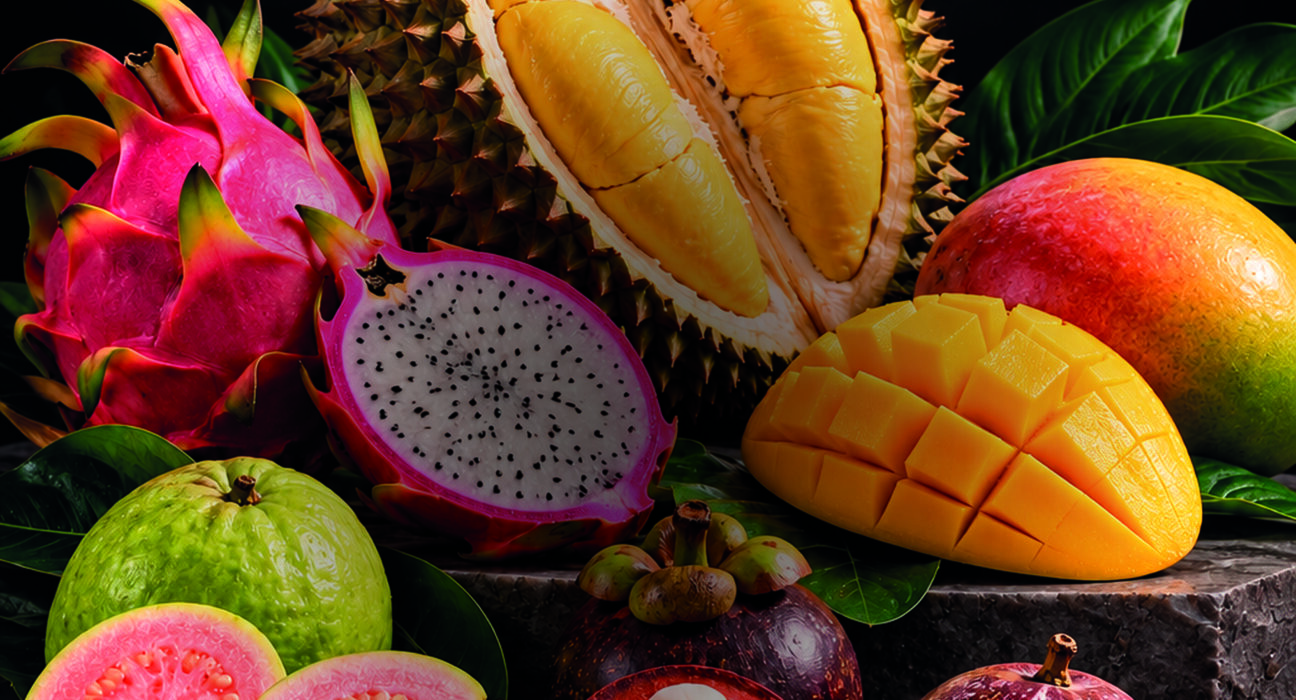
Después del camino recorrido por la palta, la banana o la piña, el mundo empieza a mirar con atención a una nueva generación de tropicales. Durian, pitahaya, mangostán, guayaba, maracuyá, rambután o lichi forman parte de un escenario en el que el potencial de crecimiento es apenas una parte del desafío. El verdadero reto está en crear las condiciones para que estas frutas superen su carácter exótico y se conviertan en alternativas comerciales capaces de sostener consumo, generar valor y alcanzar escala en el tiempo.
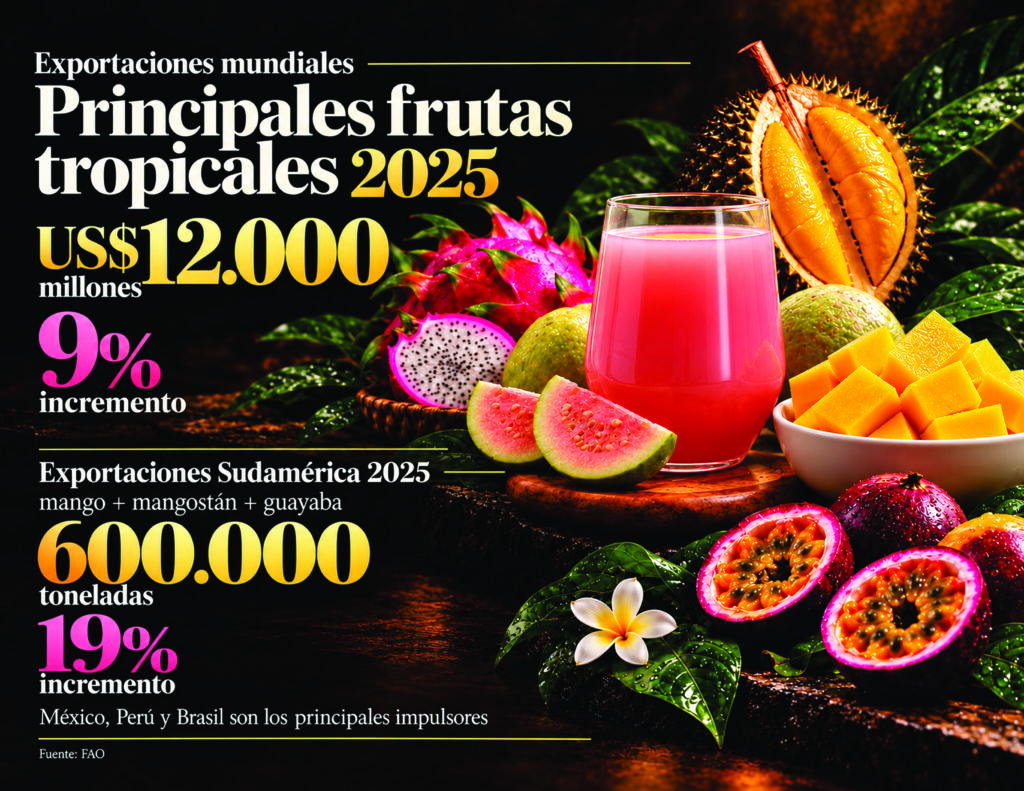
De acuerdo con el informe Major Tropical Fruits Market Review. Preliminary Results 2025, publicado en 2026 por la FAO, las exportaciones mundiales de las principales frutas tropicales crecieron cerca de 9% y alcanzaron unos US$12.000 millones, prolongando una expansión casi ininterrumpida observada durante la última década.
Bajo esa denominación, sin embargo, conviven productos en etapas muy distintas de desarrollo. FAO incluye entre las principales frutas tropicales a la piña, la palta, la papaya, el mango, el mangostán y la guayaba. En las estadísticas de comercio internacional, estas tres últimas aparecen agrupadas y, en 2025, sus exportaciones conjuntas crecieron 7%, hasta aproximadamente 2,7 millones de toneladas, con el mango concentrando ampliamente la mayor parte de ese volumen.
En paralelo, el organismo internacional analizó las denominadas minor tropical fruits, un universo todavía menos consolidado que viene ganando popularidad y presenta nuevas oportunidades y desafíos de oferta, demanda y comercio. Allí aparecen frutas como lichi, rambután, maracuyá y otras categorías de menor escala.
El durian, en tanto, ha adquirido tal relevancia que FAO dedicó un análisis específico a la evolución de su mercado.
DEL BOOM DEL DURIAN A LA “CANDIDATA SORPRESA”
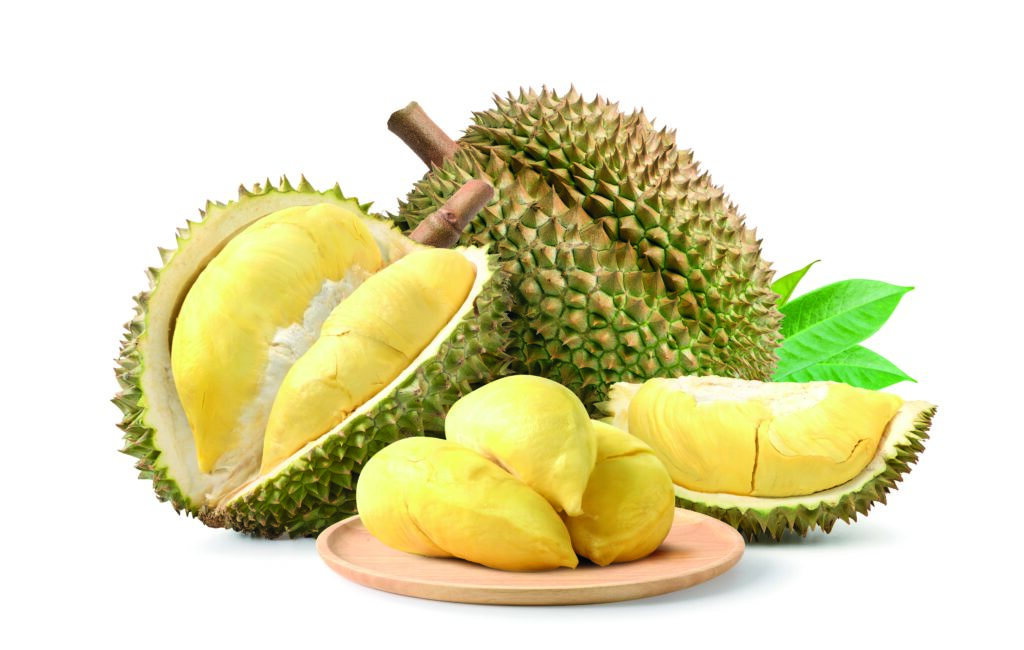
Si existe un producto que demuestra hasta dónde puede escalar un fruto tropical, es el durian. En China ya es, por valor, la mayor categoría de fruta L Por Claudia Fuentes y Danilo Phillipi Mientras el durian y el mango buscan ampliar su presencia global, la pitahaya, el mangostán y la guayaba aspiran a salir del nicho y conquistar nuevos mercados.
Sabor, calidad consistente, disponibilidad, logística y construcción de marca serán factores decisivos para determinar qué frutas lograrán consolidarse como las grandes categorías tropicales de la próxima década. importada. Según los datos que aporta Tonnies Feng, director general de Ipsos China, en 2024 las importaciones alcanzaron 1,56 millones de toneladas, 9,4% más que el año anterior, por un valor cercano a los US$ 7 mil millones. El seguimiento de Ipsos muestra, además, un incremento de 18% en ventas y un avance significativo de participación de mercado. Pero lo más interesante no es cuánto ha crecido, sino cómo está cambiando ese crecimiento.
Durante mucho tiempo, el durian fue un producto caro, extravagante y limitado a consumidores dispuestos a pagar por una experiencia distinta. Ese escenario comenzó a modificarse a medida que aumentó la oferta. Tailandia sigue siendo el principal abastecedor, pero Vietnam ha crecido con fuerza y Malasia comienza a asomarse. Así las cosas, el precio promedio de importación disminuyó.
La consecuencia es relevante: el durian empieza a abandonar parcialmente su condición de lujo para entrar en un territorio más amplio de consumo. Es exactamente lo que toda categoría emergente necesita para escalar. Pero también es donde comienzan los problemas, dice Feng.
“El incremento acelerado de la oferta ya ha generado episodios de precios mayoristas por debajo de los costos de origen y problemas de calidad, entre ellos fruta con pulpa acuosa y poco sabor. El mercado también empieza a polarizarse: por un lado, productos premium como Musang King; por otro, fruta más barata procedente de nuevos orígenes”.
El durian está descubriendo así una vieja ley del negocio frutícola: aumentar el volumen puede abrir mercados, pero también destruye rápidamente el valor cuando la calidad, la segmentación y la marca no avanzan a la misma velocidad. “Por eso, la estrategia para sostener el valor de tu producto debe definirse tempranamente, y tanto calidad como construcción de marca son armas imprescindibles”, subraya el director de Ipsos China.
Con esta realidad, la industria del durian hoy busca diversificar sus mercados, partiendo por abordar una de las características que históricamente ha limitado su consumo en Occidente: el olor. “Las variedades que han surgido en los últimos años no tienen el aroma fuerte y desagradable que tenían en el pasado”, explica el experto en consumidor, Carlo Magni, CEO de Forward Insight and Strategy.
El gran mercado, sin embargo, es el gigante asiático. Y ahí, las lógicas están cambiando.
En China, el desarrollo de la producción interna ha transformado radicalmente el escenario competitivo. Un fenómeno que aún no ha alcanzado al durian, pero sí a la pitahaya —o dragon fruit—, una categoría que alguna vez dependió mayoritariamente de las importaciones y hoy se abastece en cerca de un 90% con producción local, según Ipsos.
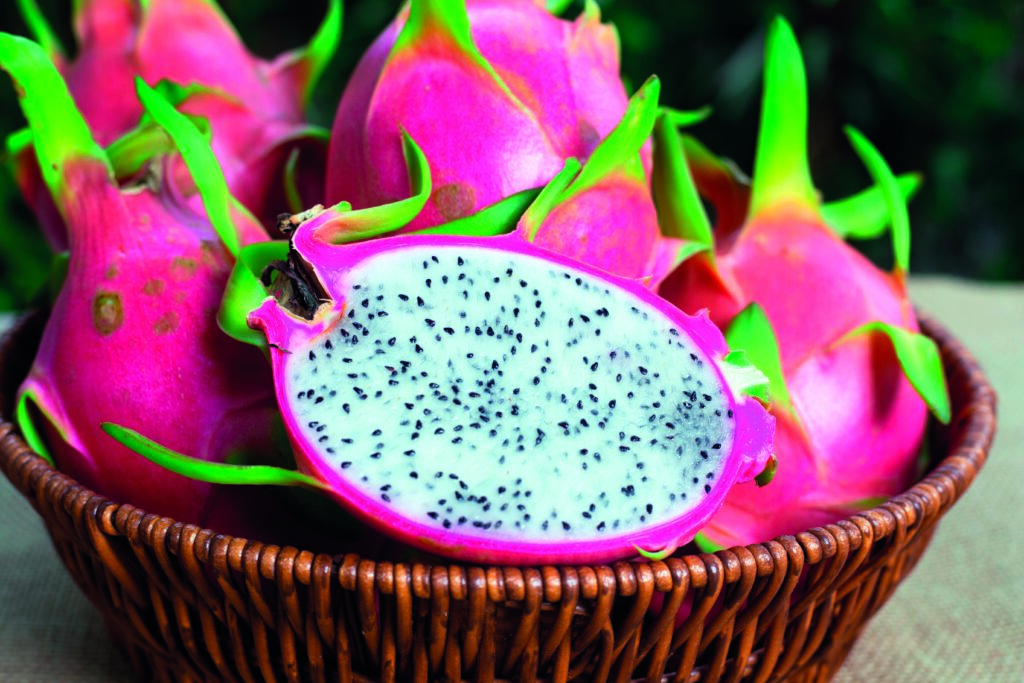
En el resto del mundo, sin embargo, esta llamativa fruta tiene un futuro especialmente prometedor, según Magni, lo cual reviste gran relevancia para orígenes como Ecuador y México. Su pronóstico se explica, en buena medida, por los avances en el mejoramiento genético. Magni detalla que diversos programas de breeding están desarrollando variedades con mejores atributos de sabor y textura. “Ya exhiben perfiles de sabor menos herbales, con notas que recuerdan a la uva, la fresa o la frambuesa, además de texturas más crujientes”.
A ello se suman su bajo contenido de azúcar y otros atributos que podrían fortalecer su posicionamiento entre los consumidores que buscan alimentos asociados a la salud y el bienestar. “Estamos ad portas de una revolución en el dragon fruit”, afirma. Y anticipa una transformación que podría redefinir su posicionamiento comercial: “La pitahaya pasará de ser una fruta sin marca y de calidad variable a un producto que algunas marcas ofrecerán de manera permanente, con características organolépticas consistentes en el tiempo”.
Lo anterior ha llevado a Magni a concluir que, de todas las frutas tropicales emergentes, el dragon fruit es la que reúne las condiciones más favorables para dar un salto comercial durante la próxima década. “Es el mix perfecto. A nivel visual impacta muchísimo y eso va a ayudar a cualquier empresa a nivel de marketing y storytelling”, sostiene.
El mango, en cambio, parte desde una posición muy distinta. Es una categoría plenamente consolidada en el comercio internacional y concentra buena parte de los intercambios del grupo estadístico que la FAO registra junto al mangostán y la guayaba. Sin embargo, su madurez comercial no significa que haya alcanzado su techo de crecimiento.
El Reino Unido ofrece una muestra de ese potencial. Según un informe de IndexBox publicado en 2025, el consumo de esta fruta atraviesa un período de gran expansión en este mercado. Las proyecciones señalan que que hacia 2035 podría alcanzar las 100.000 toneladas y un valor de US$369 millones en UK.
Pero detrás de esas perspectivas favorables, el mango todavía enfrenta obstáculos que limitan su expansión global. Carlo Magni identifica una combinación de desafíos productivos, logísticos y de consumo que la industria aún no consigue resolver del todo. “Algunas de las variedades con mejor sabor presentan dificultades de productividad, conservación o transporte. A ello se suma que el mango no siempre es una fruta fácil de preparar para el consumidor. Todavía estamos lejos de alcanzar todo su potencial comercial. Y el principal desafío no es de marca, sino de innovación. Al mango le falta innovación”, asegura.
De ahí que el mejoramiento genético aparezca como una gran oportunidad para el futuro de esta categoría. El desarrollo de variedades capaces de combinar mejores atributos organolépticos con productividad, vida poscosecha y facilidad de consumo podría ampliar su presencia en los mercados. “Hay varios programas de breeding trabajando en el desarrollo de mejores variedades, y quien logre dar primero con la solución tendrá frente a sí una oportunidad comercial enorme. Creo que veremos avances decisivos durante los próximos diez años. Y eso permitirá que el mango se consuma mucho más, con mayor frecuencia y en un número creciente de países”, proyecta Magni.
Desde Ipsos China, en tanto, identifican una candidata a crecer bastante menos obvia: la guayaba. Tonnies Feng la llama “la candidata sorpresa”.
Todavía es pequeña frente a gigantes como durian, mango o banana. Pero varias señales comienzan a converger. En Dingdong Maicai, una importante plataforma china de comercio electrónico, las ventas de guayaba se duplicaron en 2024. Mientras que la superficie plantada en Fujian aumentó 420% en cuatro años y más de veinte marcas de bebidas lanzaron productos con guayaba durante 2025 y 2026.
Sus atributos, dice Feng, encajan con las tendencias saludables que están determinando el consumo chino: bajo índice glucémico, alto contenido de fibra y vitamina C. “A eso se agrega un componente visual potente: variedades de pulpa rosada que han encontrado espacio en redes sociales como Xiaohongshu (RED), donde la apariencia del producto puede acelerar su descubrimiento”.
La guayaba tiene, sin embargo, casi todos los problemas de una categoría joven: sabor que puede resultar polarizante, vida poscosecha limitada, escasa estandarización y pocas marcas reconocibles. Pero, precisamente por eso resulta interesante. No existe todavía una categoría consolidada que defender. Existe una categoría que construir.
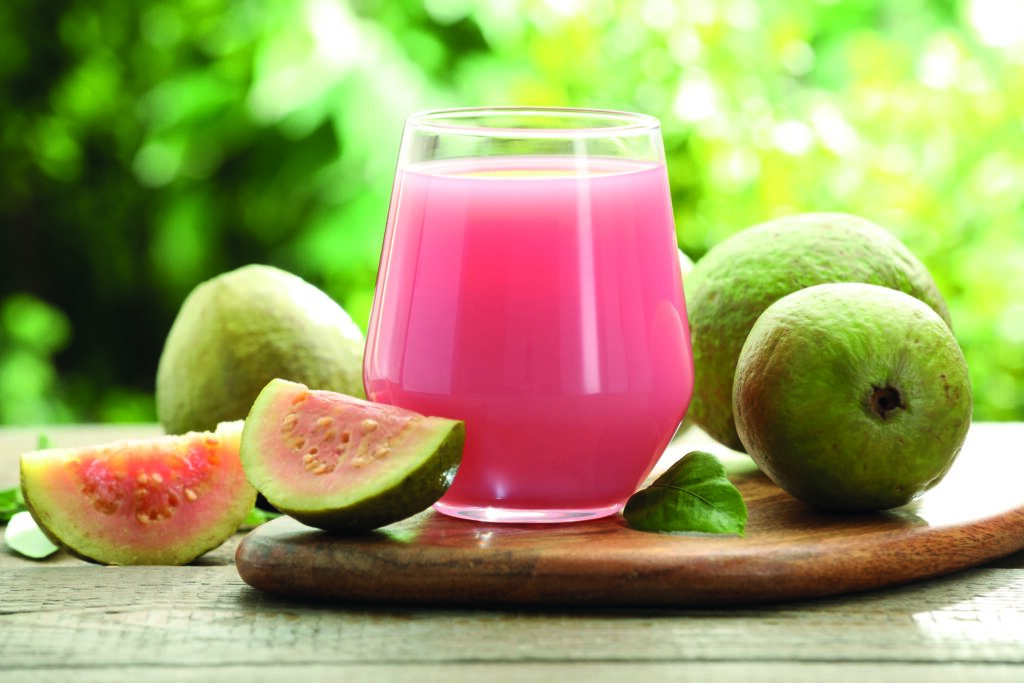
Cabe recordar que México es uno de los principales exportadores de guayaba en el mundo, aunque cerca del 90% de sus envíos tienen como destino a Estados Unidos. Para otros tropicales, el camino hacia una mayor escala comercial parece menos claro.
El mangostán hoy se encuentra en una situación compleja. Su demanda en China continúa creciendo, aunque bajo una presión cada vez mayor sobre los precios. Según los datos de Ipsos, las importaciones chinas alcanzaron las 275.100 toneladas en 2024, un 13,7% más que el año anterior. Sin embargo, el valor de esas compras retrocedió un 8,9%, reflejando una dinámica comercial en declive.
Magni, por su parte, es escéptico respecto de su capacidad de transformarse en una categoría mayor. “El mangostán sigue siendo una fruta de nicho. Aunque sus características organolépticas son muy apreciadas por los consumidores, presenta importantes dificultades de producción. No creo que sea una de las frutas tropicales con mayor potencial de crecimiento durante la próxima década”.
Para Feng, el mangostán es la fotografía clásica de un mercado que se expande al mismo tiempo que pierde precio. “Posee atributos favorables: una imagen premium y una identidad diferenciada. Pero carece de algo fundamental: una arquitectura de marca capaz de capturar valor antes de que la competencia por precio se intensifique. Tanto al mangostán como a la guayaba les falta una organización sectorial, como Frutas de Chile, que impulse toda la cadena, desde estándares varietales y control de calidad hasta educación del consumidor”.
Rambután, lichi, maracuyá e incluso la enorme yaca (jackfruit) completan el abanico de candidatos que buscan ampliar su presencia internacional.
Feng considera que el maracuyá merece especial atención, principalmente por las oportunidades que ofrece su incorporación en bebidas. Sin embargo, su elevada producción doméstica (China ya produce alrededor de 1,2 millones de toneladas) y la competencia de precios hacen más difícil construir una historia basada en escasez o exclusividad.
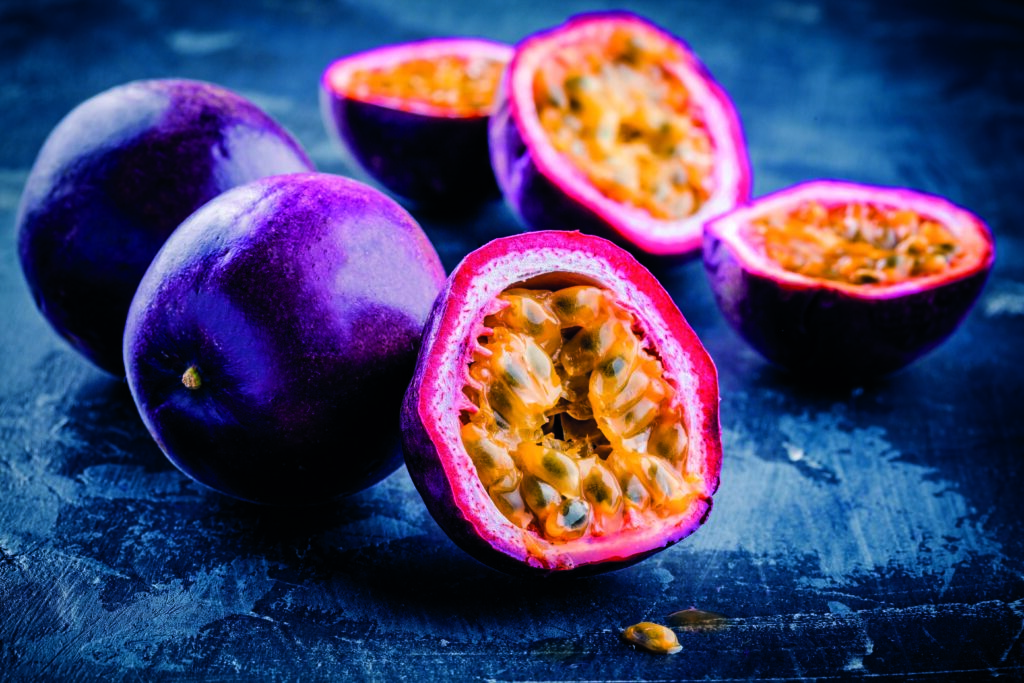
Magni, en tanto, destaca el potencial del lichi por su facilidad de transporte, sus atributos nutricionales y su característico perfil floral.
A modo de síntesis, y más allá de las oportunidades específicas que muestra cada una, Carlo Magni observa ciertas similitudes entre las tropicales y la expansión que experimentaron otras categorías frutícolas durante las últimas décadas. “Creo que podrían seguir un camino parecido al que vimos con los berries. Habrá un interés creciente, más demanda y muchas empresas entrando al negocio para identificar los segmentos con mayor potencial de crecimiento y las oportunidades de marketing”.
DE PROBAR UNA FRUTA A CONSTRUIR UNA CATEGORÍA
Una fruta puede despertar curiosidad por su forma, color o historia. Conseguir que el consumidor vuelva a comprarla una segunda, tercera o décima vez es un desafío bastante mayor. Para Carlo Magni, allí se encuentra la frontera entre una atracción pasajera y una categoría comercial. “La primera compra muchas veces está impulsada por el novelty effect, es decir, porque se ve diferente, atractiva, bonita. El aspecto visual es muy importante para llamar la atención y conseguir que el consumidor pruebe una fruta. Pero, para mantener su interés en el largo plazo, se necesita buen sabor y una calidad constante”, advierte.
La experiencia china confirma la importancia de esos atributos. Según una encuesta de Ipsos realizada entre 2025 y 2026, la frescura lidera los factores que influyen en la decisión de compra, con un 58%, seguida del sabor (49%) y el valor nutricional (32%). Otros estudios reflejan, además, un desplazamiento de las preferencias desde elementos externos, como el packaging, las promociones o la publicidad, hacia atributos propios del producto y una mejor relación precio-calidad.
El efecto de la novedad, por tanto, tiene una vida limitada. “No dura más de una temporada”, sostiene el CEO de Forward. “Después, cada fruta y cada segmento necesitan algo que los distinga, que los haga mejores o diferentes”.
Esa diferenciación puede construirse a partir del sabor, las propiedades nutricionales, una variedad exclusiva, la conveniencia o incluso una ocasión particular de consumo. En Asia, por ejemplo, Magni observa que parte del atractivo del durian radica en su dimensión social: es una fruta que se presta para compartir y convertir su consumo en una experiencia colectiva.
Tonnies Feng añade otro elemento cultural relevante: el regalo. En China, este factor puede ser determinante para categorías como las cerezas o el durian, mientras que en otras frutas tiene una influencia considerablemente menor.
El director de Ipsos China aporta además un dato a considerar: el origen, por sí solo, está perdiendo fuerza como elemento diferenciador. Aún más, la etiqueta “tropical” carece de valor en sí misma.
En el mercado chino, dice Feng, incluso la condición de “importado” ha dejado de ser una garantía automática de premiumización. De acuerdo con antecedentes recopilados por Ipsos, los precios de frutas premium disminuyeron cerca de 15% anual entre 2020 y 2025 mientras aumentaba la sustitución por producción doméstica. “La excepción aparece cuando el origen consigue transformarse en marca o en una señal concreta de calidad: cerezas chilenas, durian Musang King de Malasia o determinadas indicaciones geográficas chinas. El consumidor puede estar perdiendo interés en la procedencia como concepto abstracto, pero sigue respondiendo cuando esa procedencia significa algo valioso”.
A la ecuación se suma una condición fundamental: disponibilidad. Una fruta que aparece durante un período muy breve puede conservar cierto carácter exclusivo, pero difícilmente conseguirá instalarse como parte de los hábitos de compra.
Durante el Fruitnet Tropicals Congress, que se llevó a cabo a fines de junio en España, representantes de cadenas como Tesco y Aldi destacaron la importancia de asegurar una calidad consistente, transparencia y programas de abastecimiento capaces de sostener la oferta durante las 52 semanas del año.
La conveniencia es otro factor que puede acelerar el desarrollo de estas categorías. El crecimiento de formatos congelados, precortados o listos para consumir demuestra que una parte de la expansión comercial podría provenir de facilitar su incorporación a batidos, desayunos, postres o al consumo fuera del hogar. En el caso del mango, Magni identifica precisamente la dificultad de cortarlo y prepararlo como una barrera que los formatos pre-cut pueden ayudar a superar.
También están evolucionando los canales. En la última edición de Asia Fruit Logistica se destacó el papel del comercio electrónico y las plataformas digitales en la manera de descubrir, evaluar y comprar productos frescos. Magni, en tanto, subraya las oportunidades que ofrecen el marketing digital y los influencers para dar a conocer frutas todavía poco familiares para el público.
LATINOAMÉRICA: QUIÉN CAPTURARÁ EL CRECIMIENTO
Buena parte del dinamismo que hoy exhiben las frutas tropicales tiene su epicentro en Asia. China es el ejemplo más visible, aunque el fenómeno se extiende al comercio entre los países de la región, donde productos como el durian y la pitahaya circulan desde el sudeste asiático hacia los mercados del norte del continente.
Latinoamérica, sin embargo, también está ampliando su mapa tropical, con países que comienzan a diversificar su oferta exportadora y otros que buscan aprovechar la escala productiva que ya han desarrollado.
Ecuador ofrece una de las señales más claras de esta expansión.
Entre enero y agosto de 2025, las exportaciones de pitahaya generaron US$179,9 millones, un 40% más que en igual período del año anterior. En ese mismo lapso, la granadilla registró un crecimiento del 67%, el lulo del 367% y el maracuyá del 20%, según datos del Banco Central de Ecuador. El mangostán también comienza a abrirse espacio, con envíos por US$423.000 a la Unión Europea, Canadá y Reino Unido.
Colombia sigue una trayectoria similar, aunque con categorías que han logrado consolidar una presencia comercial más significativa. Según cifras de Sicex recogidas por la Asociación Nacional de Comercio Exterior (Analdex), las exportaciones de gulupa —conocida también como maracuyá morado— alcanzaron los US$52,2 millones en 2024, un 9,2% más que el año anterior. En 2025, los envíos de mango y mangostán crecieron un 19,4%, mientras que los de gulupa avanzaron un 15,5%.
Perú, por su parte, está explorando nuevas oportunidades de diversificación. En 2026, PromPerú publicó un análisis específico sobre pitahaya, granada y maracuyá, además de incorporar productos derivados de estas frutas en estudios de mercado dirigidos a China, Hong Kong y distintos destinos europeos.
Brasil, “país tropical” como dice la célebre canción, aporta otra dimensión al fenómeno: la escala de una de las grandes potencias frutícolas latinoamericanas.
Según la Compañía Nacional de Abastecimiento (Conab), Brasil exportó cerca de 1,3 millones de toneladas de frutas en 2025, un 19,7% más que el año anterior, por un valor de US$1.560 millones. Dentro de esa canasta, el mango ocupa un lugar destacado. Solo en 2024, sus exportaciones superaron los US$350 millones, de acuerdo con el Ministerio de Agricultura y Pecuaria.
México presenta una realidad semejante. El Servicio Nacional de Sanidad, Inocuidad y Calidad Agroalimentaria (Senasica) informó que las exportaciones mexicanas de mango a Estados Unidos alcanzaron los US$559,2 millones en 2025 y proyectó envíos superiores a las 350.000 toneladas para la temporada 2026.
El país también tiene una presencia relevante en el comercio internacional de guayaba, y cuenta con huertos de pitahaya habilitados para exportar al mercado estadounidense.
Las cifras regionales confirman esa dinámica. Según la FAO, las exportaciones sudamericanas del grupo integrado por mango, mangostán y guayaba crecieron alrededor de un 19% en 2025, hasta alcanzar unas 600.000 toneladas, con México, Perú y Brasil entre sus principales impulsores.
Latinoamérica combina, de esta manera, dos realidades: países que están explorando categorías todavía pequeñas y grandes productores que cuentan con experiencia, infraestructura y escala para competir en los mercados internacionales.
Esa expansión, sin embargo, ocurre frente a una competencia asiática que dispone de ventajas difíciles de replicar. A la magnitud de su demanda se suma la cercanía geográfica entre producción y consumo.
El mangostán es un buen ejemplo. Una proporción significativa de la producción tailandesa tiene como destino China, un mercado al que puede llegar en tiempos considerablemente menores que los requeridos por un exportador latinoamericano, cómo México o Perú.
La oportunidad para los productores de este lado del Pacífico estará en desarrollar otras ventajas competitivas: ventanas de comercialización complementarias, nuevas variedades, calidad consistente, certificaciones, eficiencia logística y una identidad de origen reconocible.
Los expertos coinciden en que la oportunidad para los productores de este lado del Pacífico estará en desarrollar otras ventajas competitivas: ventanas de comercialización complementarias, nuevas variedades, calidad consistente, certificaciones, eficiencia logística y una identidad de origen reconocible.
UNA NUEVA GEOGRAFÍA TROPICAL
La competencia por los mercados podría adquirir, además, una nueva dimensión geográfica. Aunque Asia y Latinoamérica concentran buena parte de la producción y el comercio, el cambio climático comienza a modificar las zonas aptas para cultivar frutas tropicales. Sin embargo, temperaturas más altas no convierten automáticamente a un territorio en un polo exportador.
Camila Bonilla, especialista sénior de RaboResearch, señala que en el sur de Europa el aumento de las temperaturas y la disminución de las heladas están favoreciendo las perspectivas del mango y la palta. “Sin embargo, será un fenómeno selectivo, no generalizado”, advierte.
Tampoco significa que Europa vaya a reemplazar a sus proveedores internacionales: cerca del 90% de las frutas tropicales consumidas en la Unión Europea procede del exterior. Según Bonilla, la producción local complementará las importaciones, sobre todo en segmentos premium, donde pesan la frescura, la proximidad, la trazabilidad y la sostenibilidad. “Esto podría intensificar la competencia en determinados nichos y ventanas comerciales, aunque no necesariamente en términos de volumen”.
El clima, además, es solo una parte de la ecuación. Para competir se requiere seguridad hídrica, escala productiva, inversiones en riego e infraestructura poscosecha, trabajadores capacitados, logística eficiente y calidad constante. A ello se agregan el acceso a mercados y una estrategia comercial definida. Bonilla sintetiza: “Los ganadores no serán necesariamente las regiones más cálidas, sino aquellas capaces de combinar un clima favorable, seguridad hídrica, escala productiva y acceso a mercados.