
Durante más de una década, la cereza chilena anotó márgenes extraordinarios bajo una premisa bastante simple: llegar a destino antes del Año Nuevo Chino. Esta estrategia era suficiente para que la demanda absorbiera casi cualquier volumen. Sin embargo, la temporada 2024-25 presentó resultados menos optimistas, con una señal que la industria terminó de confirmar en 2025-26.
Chile exportó menos cerezas que la campaña anterior y, aun así, los precios no repuntaron, con rentabilidades más ajustadas que en los últimos años.
ANTECEDENTES DE LA TEMPORADA 2025-26
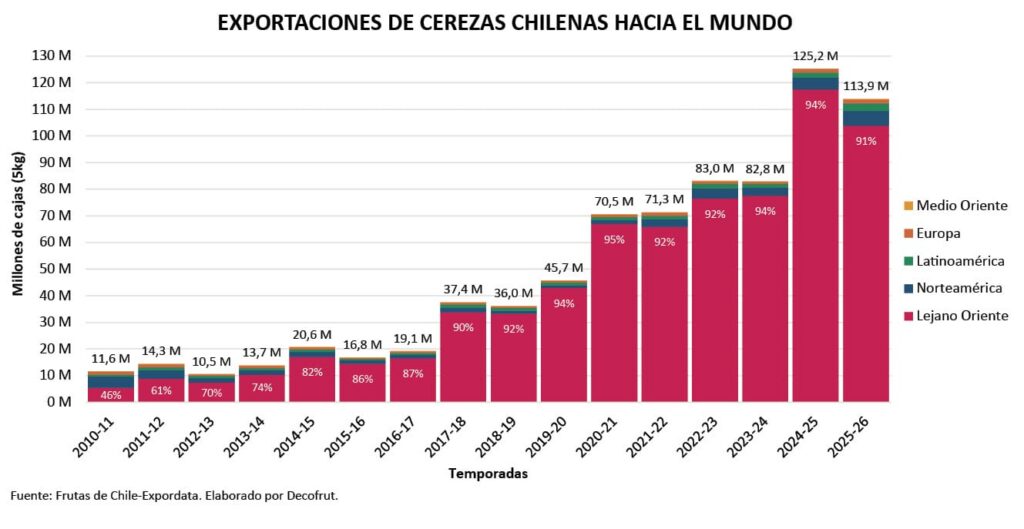
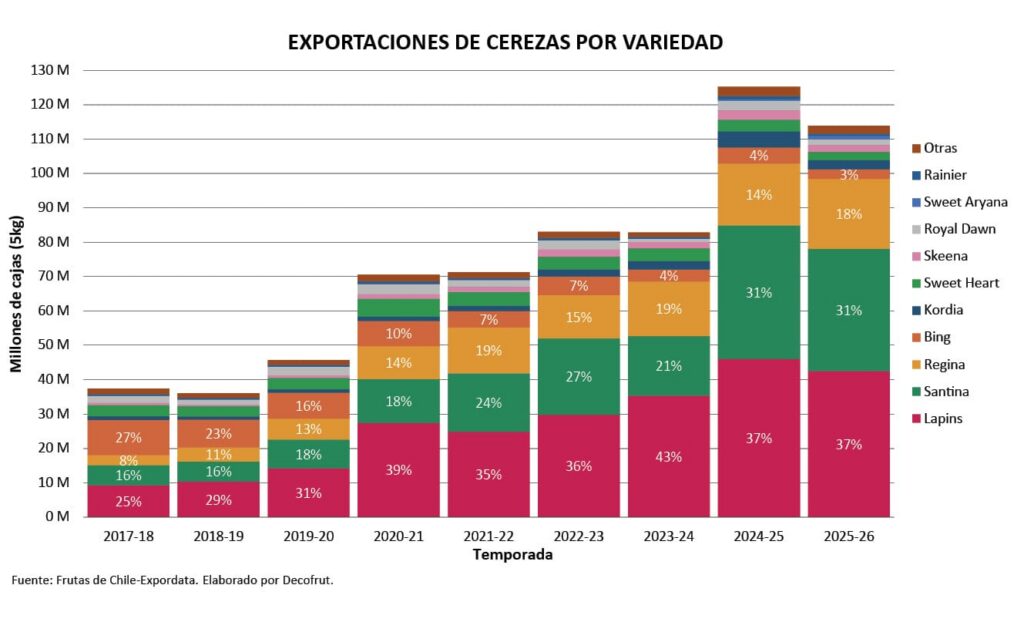
El Comité de Cerezas de Frutas de Chile proyectaba superar 131 millones de cajas para 2025-26, manteniendo la tendencia de crecimiento observada de la última década. No obstante, los volúmenes totalizaron 113,9 millones de cajas (569,2 mil toneladas), un 13% por debajo de lo proyectado y 9% menos que los 125,2 millones de cajas (626 mil toneladas) de 2024-25.
Al desglosar los destinos de esta producción, el bloque China-Hong Kong se mantuvo como el principal receptor al absorber 98,9 millones de cajas. No obstante, su participación histórica sufrió un retroceso, cayendo del 91% a un 86,9% del total general, anotando su nivel más bajo desde la campaña 2017-18. El resto del volumen se distribuyó en mercados secundarios pero estratégicos:
Estados Unidos importó 5,1 millones de cajas (4% del total), Taiwán recibió 2,1 millones (2%) y Corea del Sur 1,4 millones (1%), entre otros destinos.
La diversificación de mercados avanzó, aunque levemente. Las exportaciones hacia Estados Unidos aumentaron un 27%, los envíos a Latinoamérica un 51%, a Europa un 12% y a los países de Medio Oriente un 34%. Mientras tanto, los volúmenes hacia Lejano Oriente cayeron un 12% respecto a 2024-25.
¿QUÉ PASÓ EN LA TEMPORADA?
Pese a los menores volúmenes exportados, la campaña 2025-26 presentó desafíos de rentabilidad derivados de un desajuste temporal. La precocidad de la cosecha chilena frente a un Año Nuevo Chino tardío (semana 8) provocó que el grueso de la oferta arribara con demasiada anticipación a las festividades. Este escenario generó una sobreoferta que, si bien fue absorbida parcialmente por el mercado, superó la capacidad de respuesta de la demanda en los niveles de precios esperados, erosionando los márgenes proyectados y obligando de cierta manera a que la industria priorizara la rotación de inventarios sobre la especulación de precios.
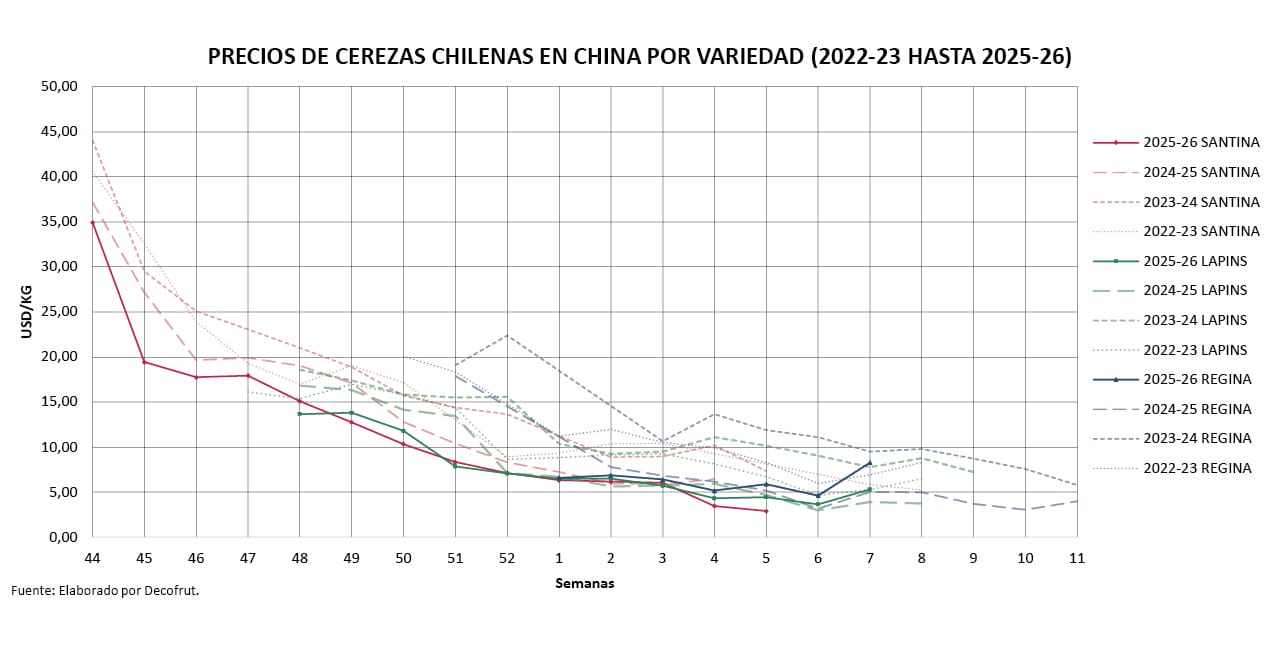
Ante la persistente tendencia a la baja de las cotizaciones, que marcó el periodo de diciembre a enero, la estrategia comercial de diversos importadores se volcó hacia guardar cerezas. Bajo la premisa de un repunte de precios en las vísperas del Año Nuevo Chino, se optó por el almacenamiento de lotes de alta condición, postergando su liquidación en el mercado inmediato. No obstante, esta táctica de retención resultó contraproducente. Lejos de capturar mayores márgenes, derivó en una pérdida de valor debido al deterioro natural de la fruta y a una saturación de oferta en las semanas clave.
CHINA SIGUE SIENDO EL MERCADO, PERO EL CONSUMIDOR CAMBIÓ
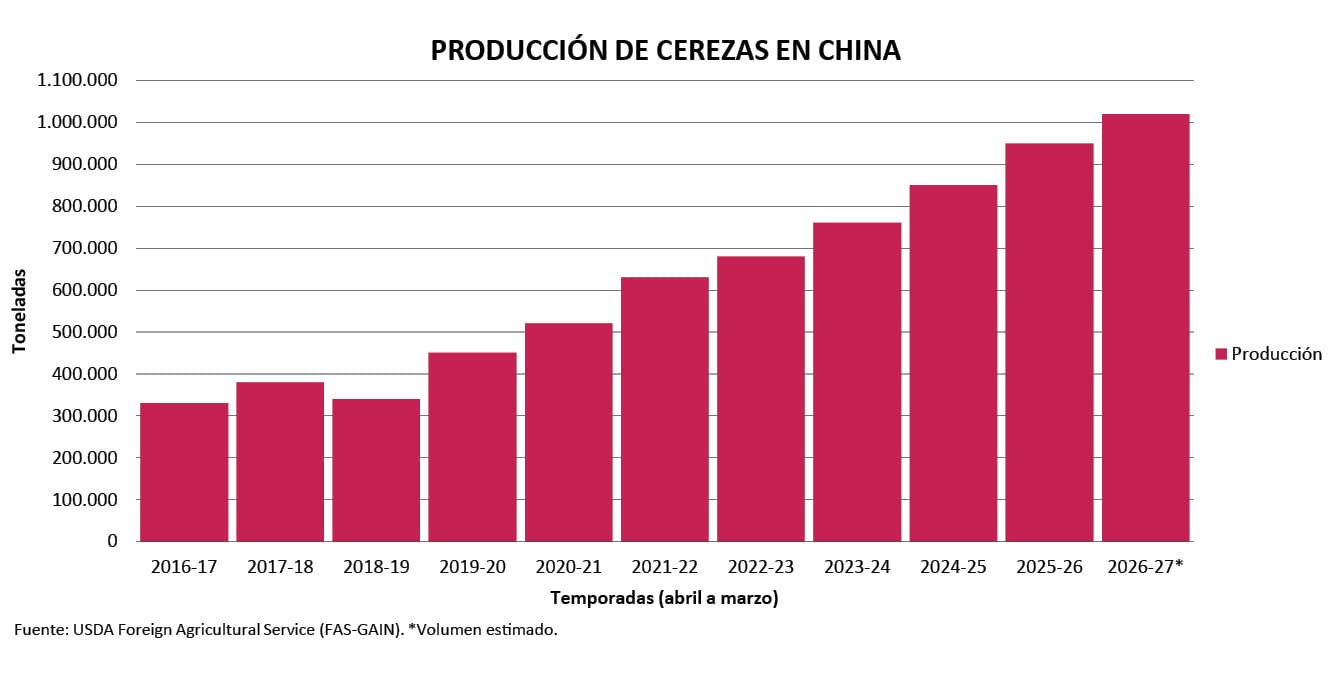
China se mantiene como el mercado de mayor importancia para la cereza chilena, pero sus hábitos de consumo han experimentado cambios drásticos durante los últimos años. El aumento sostenido de la producción doméstica china, sumado al alza de una oferta importada con precios más competitivos, ha masificado el producto hacia los hogares de ingresos medios. Sin embargo, la actual incertidumbre económica y la debilidad de la demanda interna han vuelto a los compradores altamente sensibles al precio en bienes no esenciales.
Hoy el consumidor es mucho más exigente, selectivo y compara minuciosamente atributos concretos de calidad como el tamaño, crocancia, dulzor, color y presentación. Ante este escenario, las oportunidades de crecimiento se trasladan hacia los centros urbanos de menor tamaño, más allá de Shanghái o Guangzhou, y hacia la digitalización. El comercio electrónico y las redes sociales, mediante transmisiones en vivo, videos cortos y el trabajo con influencers, lideran la comercialización de fruta e imponen dinámicas y formatos completamente distintos a los del canal mayorista tradicional.
FACTORES CLAVES PARA LA NUEVA TEMPORADA
La calidad surge como la palabra más repetida dentro de los análisis de la industria. Una parte no menos importante de los envíos de la temporada 2025-26 consistió en fruta de calibres L (22-24 mm) y XL (24-26 mm); sin embargo, ciertos lotes presentaron serios problemas de condición, tales como pardeamiento interno, fruta blanda, falta de color y firmeza. El diagnóstico del sector señala con claridad que el mercado castiga la falta de calidad y condición, especialmente en las cerezas de menor tamaño, donde los retornos económicos ya no logran compensar los costos de producción. Comercializar fruta de este tipo no solo compromete la viabilidad financiera del productor, sino que también afecta de forma directa la percepción de la marca país. Por lo tanto, si se quiere mantener la competitividad internacional, el estándar mínimo para la fruta exportable debería fijarse en calibres J (26-28 mm) o 2J (28-30 mm).
Junto con elevar los calibres, se vuelve indispensable revisar las variedades plantadas. Aquellas que presentan complicaciones asociadas a requerimientos de frío, cuaja, calibre y postcosecha, o que simplemente ya no cumplen con las exigencias de los consumidores, deberían ser evaluadas con urgencia, sobre todo cuando los huertos han dejado de ser rentables. Ante el crecimiento sostenido de la superficie plantada durante los últimos años (con una gran proporción de hectáreas que aún no entran en plena producción), cualquier cambio representa una oportunidad. Esto es especialmente cierto si se consideran factores operativos que ya muestran saturación, como la disponibilidad de mano de obra, la capacidad de las plantas de embalaje y la infraestructura logística, tanto en origen como en destino.
Desde la perspectiva climática, las señales a la fecha son mixtas. Las lluvias de invierno están modificando los calendarios de aplicación de reguladores de crecimiento y otros agroinsumos, lo que podría alterar las fechas estimadas de cosecha. Hacia fines de año, el fenómeno de El Niño podría intensificarse, trayendo una primavera más lluviosa y un verano más cálido de lo habitual en la zona central. Esta irregularidad térmica puede alterar la salida de la dormancia, interferir en la floración y brotación e incrementar el riesgo de heladas, así como aumentar la carga patógena en el fruto.
A nivel fitosanitario, la mosca de la fruta (Ceratitis capitata) constituye hoy uno de los principales riesgos para la exportación hacia China, con campañas de erradicación activas en las regiones de Atacama, Coquimbo, Valparaíso y la Metropolitana. De no controlarse, nuevas detecciones provocarían la aplicación de medidas cuarentenarias y tratamientos de frío que complejizarían nuevamente la logística de los envíos. A esta amenaza se suman la polilla de la vid (Lobesia botrana), regulada bajo el estricto protocolo de Tolerancia Cero del Servicio Agrícola y Ganadero (SAG), y la drosófila de alas manchadas (Drosophila suzukii), la cual impacta directamente en la calidad y condición de la fruta en el huerto.
Finalmente, a los desafíos agroclimáticos y de mercado se añaden escenarios externos que la industria no puede esquivar y que elevan la presión sobre el sector. Por un lado, las crisis en Medio Oriente, como las tensiones en el Estrecho de Ormuz y los conflictos persistentes en el Mar Rojo, han obligado a las navieras a desviar sus rutas tradicionales, retrasando los tiempos de viaje y encareciendo las tarifas de flete a nivel global. Por otro, la reciente aplicación por parte de Estados Unidos de un arancel adicional del 12,5% a un amplio grupo de productos chilenos, incluyendo las cerezas, golpea directamente a uno de los mercados clave para la estrategia de diversificación comercial del país.
PERSPECTIVAS PARA EL 2026-27
El potencial exportador para la próxima temporada proyecta un piso que supera los 130 millones de cajas (650 mil toneladas) y que, bajo los escenarios más optimistas, podría incluso sobrepasar la barrera de los 140 millones (700 mil toneladas). Sin embargo, el desafío para la industria ya no está en maximizar el volumen, sino en proteger la calidad.
La temporada 2025-26 no fue solo una caída de exportaciones, sino que fue el año en que el sector asumió algo que hace años ya se advertía. El mercado de la cereza chilena en China no va a volver a ser el mismo. La pregunta queda abierta sobre si existen las condiciones productivas, logísticas y de calidad necesarias para mantener la ventaja competitiva o si se requieren correcciones en la estrategia.
El ajuste no es de mercado, sino de modelo. Chile debe decidir si administra el crecimiento, con todo lo que ello implica, o si deja que el propio mercado sea quien termine haciendo su trabajo.