
En un lugar privilegiado de la sección de frutas y hortalizas, los racimos de uva de mesa lucen crujientes, dulces y frescos sobre la góndola. Todo parece dispuesto para conquistar a un nuevo consumidor. Sin embargo, debajo de esa imagen irresistible se esconden algunos granos viejos y blandos. Pueden parecer inofensivos, pero son suficientes para arruinar la experiencia de consumo y alejar a ese comprador durante semanas o incluso toda la temporada. Si además pagó un precio elevado, el efecto podría ser devastador.
La consistencia de la oferta aparece una y otra vez en las conversaciones con especialistas sobre la próxima campaña. El objetivo de productores y exportadores es claro: llevar a las góndolas una fruta fresca, práctica, fácil de transportar y lista para consumir en distintas ocasiones. Y conseguir que esas cualidades se mantengan de una compra a otra.
Producir buena uva es apenas el punto de partida. “Los mercados exigen cada vez más en calidad, condición, límites máximos de residuos, certificaciones, packaging y logística, además de regularidad y cumplimiento”, explica Antonio Sánchez, product manager de uvas de SanLucar Company, multinacional valenciana dedicada al cultivo y comercialización de fruta fresca.
Y todo esto ocurre en un contexto de costes crecientes, “por lo que mantener la competitividad de toda la cadena será uno de los grandes retos”, agrega.
La calidad al embarque, por sí sola, tampoco asegura el resultado. Importan las condiciones del viaje y el estado de la fruta al llegar a destino. “La gran oportunidad es conseguir que toda la cadena funcione coordinadamente, desde el origen hasta el consumidor. El objetivo final no es vender una caja de uva, sino ofrecer una buena experiencia que invite a repetir la compra”, agrega Sánchez.
John Pandol, director de proyectos especiales de Pandol Bros y uno de los principales productores y comercializadores de uva de mesa de Estados Unidos, pone el foco en la gestión de los volúmenes que ya llegaron a destino. “Muchos confunden el tamaño del mercado con los reportes de arribos. En realidad, hay que sumar los arribos y las existencias en destino. Cuanto mayor es ese inventario, menos relevante resulta la cifra de arribos”.
También importa qué tipo de fruta compone el inventario. “En ciertos momentos hay mucho volumen en stock, pero corresponde a embalajes especiales para determinados retailers, mientras falta uva para el comercio regular. El efecto sobre el consumo es doble: el cliente spot (40%) vende menos porque la fruta está cara y escasea; el cliente de programa vende menos porque mantiene inventario antiguo”, explica Pandol.
A su juicio, una oportunidad es abastecer a cadenas que no operan con programas. Otra prioridad es administrar mejor el frío y el tiempo de almacenamiento. “¿Por qué mantenemos la uva almacenada tanto tiempo? ¿Por qué veo uva de 60 a 90 días en las tiendas? ¿Por qué reembalamos tanto?”, cuestiona.
Elevated Foods, empresa californiana que conecta productores con el retail, observa otro frente: el posicionamiento y el precio. Su vicepresidente de ventas, Paul Kneeland, sostiene: “La demanda seguirá siendo fuerte si la uva se consolida como snack. Los consumidores buscan refrigerios saludables y la uva responde a ese deseo. El desafío estará en la asequibilidad: un par de libras de uvas puede pesar en el bolsillo de algunos clientes. Los retailers inteligentes ofrecerán formatos grandes y pequeños”.
La exhibición también influye en la frecuencia de compra. Luis Miguel Vegas, gerente general de la Asociación de Productores de Uva de Mesa del Perú (ProVid), identifica allí un margen de mejora: “Hay una gran oportunidad en la forma de exhibir la uva en el punto de venta, especialmente porque una parte importante de las compras en Estados Unidos es una compra impulsada”.
TÁCTICA Y ESTRATEGIA
En Chile, Perú y México, los productores miran el cielo con una pregunta compartida: ¿cómo se comportará El Niño esta temporada? Sus posibles efectos sobre las cosechas y los calendarios comerciales mantienen en alerta a la industria.
La campaña 2026-2027 comienza rodeada de incertidumbre. Según los pronósticos oficiales citados para este período, la fase de mayor intensidad del fenómeno abarcaría, al menos, de octubre a diciembre.
“Ya hemos visto algunos efectos en Chile y Perú. Es una de esas temporadas en que todo puede pasar. Los productores y las empresas están muy alertas, aunque, mientras no ocurran eventos importantes, la campaña sigue con cierta normalidad”, explica Gonzalo Salinas, analista de Rabobank.
Para Sergio Lugo, director general de Mexico Table Grapes, el clima plantea un problema tanto productivo como comercial. “Puede desplazar la ventana de oferta. Y cuando eso ocurre, México puede coincidir con Chile, Perú, California, Jalisco y Sonora en un mismo mercado. Eso destruye rápidamente el valor de la fruta. Por eso, la adaptación climática, las nuevas variedades, el manejo de la dormancia, la disponibilidad de agua y la tecnología dejan de ser asuntos exclusivamente agronómicos”, advierte.
Ante un escenario de creciente superposición de temporadas, la respuesta no puede limitarse a ajustar los calendarios productivos. También es necesario ampliar el espacio comercial para absorber una oferta cada vez mayor. Desde Sonora, una de las principales zonas productoras de México, Lugo propone una prioridad: fortalecer el consumo. “La industria debe comunicar mejor los atributos de la uva de mesa, siempre respaldados por una calidad consistente. Hay oportunidades en promociones coordinadas con supermercados, envases prácticos, campañas digitales y acciones conjuntas entre productores, comercializadores y cadenas. Con una oferta internacional creciente, estimular la demanda será tan importante como administrar la producción”.
Las ventanas comerciales se desdibujan. Los calendarios son más cambiantes y las temporadas de distintos países coinciden con mayor frecuencia. Esta dinámica exige planificar mejor los volúmenes, las cosechas y los destinos.
“Perú, especialmente Piura, empezó antes esta campaña y Sudáfrica también parece encaminarse a un inicio temprano. A ello se suma la incertidumbre de El Niño. Por eso es fundamental planificar las transiciones entre orígenes y contar con una cadena de suministro diversificada”, señala Antonio Sánchez, de SanLucar. Tampoco existe, advierte, un consumidor europeo único: “Alemania, Reino Unido, Polonia y España tienen hábitos y momentos de consumo distintos. La oportunidad está en comprender esas diferencias y adaptar variedades, formatos, promociones y programas”.
Felipe Kanacri, managing director de AMFRESH North America, insiste en ofrecer cada variedad en el mercado y el momento adecuados. “Necesitamos variedades tempranas, de media estación y tardías para construir programas consistentes y, sobre todo, lograr buenas transiciones entre países. Hoy tenemos uva prácticamente los doce meses del año”.
La coordinación de las campañas, añade, permitiría a Chile, Perú y México construir una oferta a Norteamérica virtualmente continua. “Perú tiene una enorme flexibilidad varietal y puede producir en distintas ventanas. Chile aporta experiencia exportadora y avanza rápidamente en su recambio varietal. México cuenta con una ventaja extraordinaria: su cercanía a Estados Unidos y la frescura con que puede llegar al consumidor”.
LOS OJOS EN ASIA
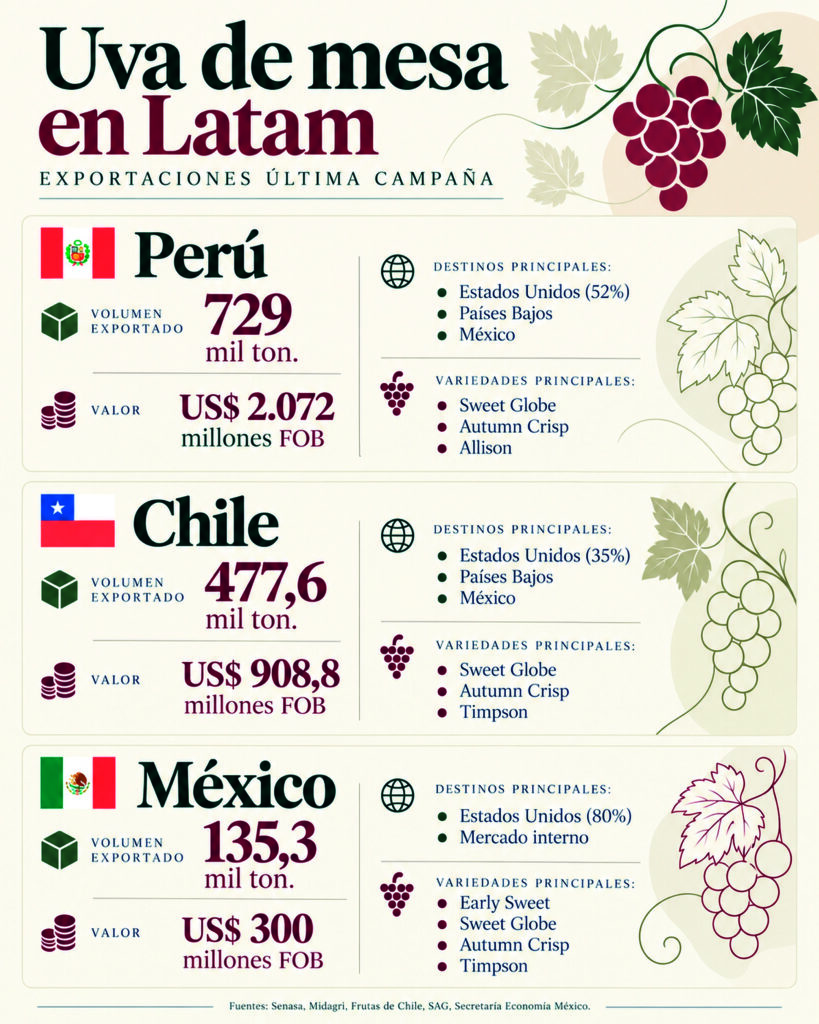
Estados Unidos es el principal destino de la uva de mesa de Perú, Chile y México. Pero, antes de ampliar la oferta en este mercado, es esencial comprender la demanda, advierte John Pandol. “En Latinoamérica existe el mito de que Estados Unidos consume la misma cantidad de uva todos los meses”, sostiene.
En los meses de menor actividad, precisa, el consumo equivale al 60% del registrado en los de mayor demanda. “Antes de intentar aumentarla, hay que conocer su tamaño real. Los exportadores deberían dosificar los envíos y evitar el sobreabastecimiento, que termina llevando a las tiendas fruta reembalada de 60 a 90 días. La uva es una categoría madura y de consumo masivo: desarrollar demanda toma tiempo”.
Esta realidad también refuerza la necesidad de diversificar destinos. La fuerte dependencia del mercado estadounidense deja a los exportadores expuestos a sus fluctuaciones de consumo y a una competencia cada vez más intensa. En ese escenario, Asia aparece como una alternativa de crecimiento, aunque también como un territorio donde China, convertida en una potencia productora y exportadora, está redefiniendo las condiciones del comercio regional.
Para Sergio Lugo, puede convertirse en la principal oportunidad de diversificación mexicana. “México ya dispone de protocolos y registros para mercados como Corea del Sur, Japón, Australia, Nueva Zelanda y China, aunque su desarrollo comercial todavía está lejos de la escala de Estados Unidos”.
El acceso, sin embargo, requiere algo más que abrir un destino. Asia presenta exigencias fitosanitarias particulares, altos estándares de calidad, preferencias de consumo diferentes y una logística compleja. También exige relaciones comerciales duraderas.
La irrupción de China como exportador mundial de uva de mesa ha tenido un efecto que poco se comenta. Con ventas concentradas en Asia, su expansión ha contribuido a desarrollar el consumo en el sudeste asiático, donde varios países no son productores importantes de esta fruta.
Esa apertura podría beneficiar, por calendario comercial, a jugadores como Chile y Australia. “Quizás no sea una oportunidad tan explosiva ni inmediata, pero hablamos de mercados con poblaciones muy grandes y que China ha ayudado a desarrollar”, explica Gonzalo Salinas. “Australia podría estar mejor posicionada para aprovecharlos, aunque Chile ha cambiado mucho en diez años. Hoy cerca del 75%-80% de su oferta corresponde a variedades nuevas o protegidas, con mejor vida de poscosecha y atributos que los mercados del sudeste asiático pueden reconocer y pagar”.
QUE CINCO AÑOS NO ES NADA
¿Cómo será la industria dentro de cinco años? Los entrevistados anticipan una agricultura más precisa, mejores sistemas de información, mayor trazabilidad y tecnologías capaces de responder a una creciente variabilidad climática.
“México comprobó en 2026 la importancia de adaptarse: temperaturas inusuales durante el invierno, la primavera y etapas críticas del cultivo alteraron significativamente la temporada. En lo comercial, tendremos que aprender a operar con México, Estados Unidos, Perú, Chile, China, Sudáfrica y otros orígenes compitiendo en ventanas cada vez menos diferenciadas”, plantea Sergio Lugo.
Paul Kneeland prevé cierta contracción: “Creo que la industria se reducirá un poco durante los próximos cinco años, conforme se consoliden los productores. Aun así, una mejor planificación y sistemas de cultivo más eficientes acabarán dando frutos en el futuro”.
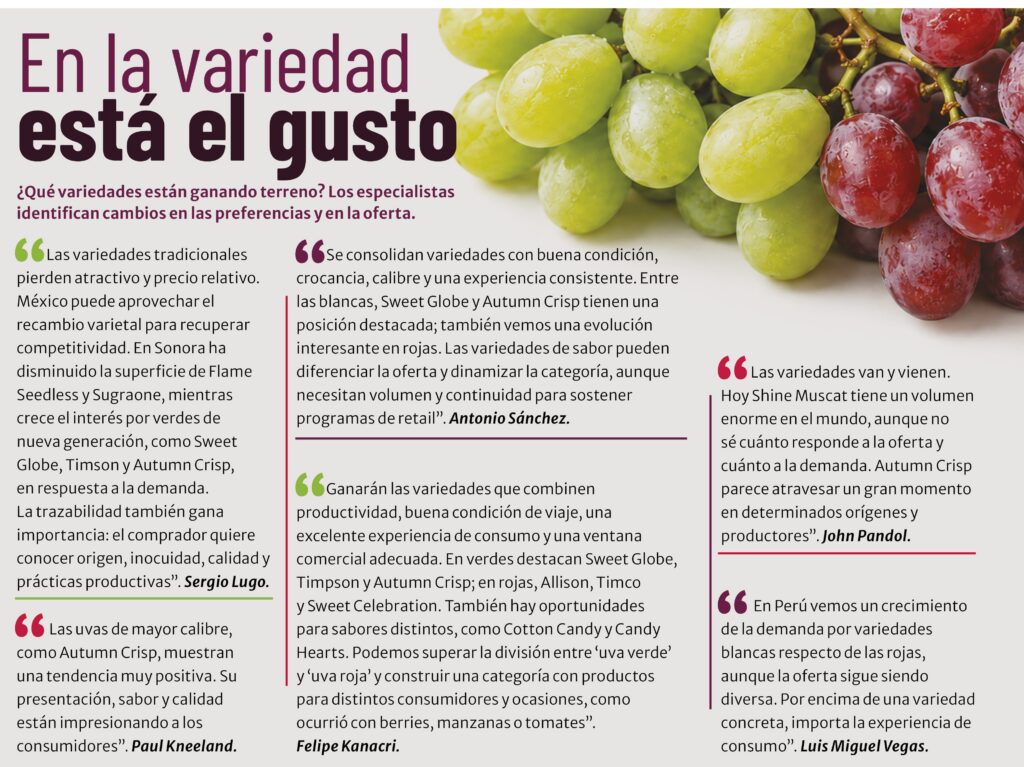
Felipe Kanacri cree que la ventaja estará en producir la uva adecuada para cada mercado y momento, con calidad consistente. “La industria tiene un enorme futuro, pero necesitamos que la demanda crezca junto con la producción”, puntualiza.
Antonio Sánchez comparte ese diagnóstico: aumentar el volumen carece de atractivo si no responde a la demanda o si la fruta no llega a destino a un coste competitivo.
“Europa puede abastecerse prácticamente las 52 semanas del año y los calendarios cambian continuamente. Las oportunidades estarán en aportar valor dentro de cada ventana, no solo en encontrar una ventana vacía”, afirma.
También anticipa que a nivel varietal la industria entrará en una etapa más selectiva. “Después de años de recambio intenso y de la aparición de numerosas variedades, importará menos la novedad y más el valor real que cada una aporte a la cadena. Veremos una adaptación mayor a cada mercado: las variedades no tienen por qué funcionar igual en todos los países ni responder al mismo perfil de consumidor. Europa es diversa y esa segmentación representa una oportunidad”.
Las variedades que prosperen deberán combinar eficiencia productiva, buen comportamiento logístico y atractivo para el consumidor.
John Pandol lo sintetiza de otra manera: “Creo que superaremos dejaremos de usar el ‘tipo de variedad’ como principal criterio de decisión y volveremos a centrarnos en los atributos”.