
La industria chilena de carozos enfrenta una paradoja incómoda. Ha renovado variedades, elevado su productividad y alcanzado volúmenes que hace algunos años parecían difíciles de imaginar. Sin embargo, producir y exportar más no ha significado necesariamente una mayor rentabilidad. El negocio comienza así a medirse con otra vara: cuánto valor deja cada kilo, cuánto retorno genera cada hectárea y, sobre todo, qué experiencia recibe el consumidor al final de una cadena que comienza meses antes en el huerto.
En ese escenario, la calidad ha dejado de funcionar como una ventaja excepcional. Es el requisito básico para permanecer en el mercado. Una fruta sin sabor puede venderse una vez, incluso completar una temporada comercial, pero deja una huella que tarde o temprano aparece en el precio, en la rotación y en la disposición del consumidor a volver a comprar.
La historia reciente de la fruticultura chilena ofrece suficientes advertencias. Los grandes ajustes pocas veces han llegado por la planificación de la propia industria. Generalmente ha sido el mercado, mediante precios y rentabilidad, el encargado de imponerlos.
Entre 2008 y 2010 ocurrió con el durazno fresco. Después de años de crecientes envíos a Estados Unidos, comenzó a llegar fruta harinosa, con poco jugo y una experiencia de consumo decepcionante. El negocio perdió atractivo y miles de hectáreas terminaron arrancadas. El ajuste significó reducir el volumen exportador a la mitad.
La apertura de China para los nectarines en 2016 cambió nuevamente el escenario. Los envíos pasaron de 2 a 7 millones de cajas y el volumen total exportado creció de 7 a 14 millones. Las ciruelas europeas protagonizaron una expansión todavía más pronunciada, desde alrededor de 300 mil hasta 7 millones de cajas.
Fue un salto extraordinario. También creó una sensación de abundancia que hoy comienza a mostrar sus límites.
Cuando la fruta llega sin suficiente sabor, jugo o condición, el entusiasmo del consumidor se enfría. El durazno ya demostró lo difícil que resulta sostener un negocio apoyado en volumen cuando la experiencia de consumo se deteriora. La nectarina enfrenta ahora una advertencia similar: El mercado no premia cajas; premia sabor, condición y un consumidor que repite.
La frase resume una realidad económica bastante concreta. Un cliente satisfecho regresa al punto de venta, favorece la rotación y disminuye la presión por liquidar inventarios mediante descuentos. Ese comportamiento permite capturar más valor a productores, exportadores, importadores y retailers. Cuando la experiencia es mala, ocurre lo contrario. Recuperar a ese comprador resulta mucho más caro que haberlo satisfecho desde el comienzo.
A esta discusión se suma la concentración comercial. China recibe alrededor del 50% de las exportaciones de ciruelas y nectarines, mientras los retornos a productor se sitúan entre 0,5 y 0,6 USD/kg, cerca o incluso por debajo del nivel de equilibrio. Estados Unidos mantiene sus volúmenes, aunque las ciruelas enfrentan las restricciones derivadas de Lobesia. Europa plantea dificultades para llegar con una condición adecuada y enfrenta, además, la competencia sudafricana y las disrupciones logísticas. Latinoamérica, en contraste, aparece como el destino de mayor crecimiento.
La concentración permitió escalar rápidamente cuando China ofrecía espacio, demanda y buenos retornos. Esa misma dependencia aumenta hoy la exposición frente a cualquier cambio en precios, consumo o velocidad de venta. Abrir destinos distintos sirve para distribuir el riesgo, pero también para encontrar ventanas donde determinadas variedades, calibres o características de calidad puedan defender mejor su precio.
En ese recorrido, la logística ya no puede abordarse como un asunto secundario. Un carozo puede tardar entre cuatro y cinco semanas desde la cosecha hasta arribar al mercado y todavía necesitar varios días antes de llegar a manos del consumidor. Cada jornada adicional erosiona condición y acorta la vida comercial del producto.
Una semana extra en tránsito, varios buques descargando simultáneamente en un mismo puerto o cinco días adicionales de inventario pueden cambiar por completo el resultado de una operación. La fruta sigue siendo la misma caja que salió de Chile, pero económicamente puede haberse convertido en un producto muy distinto.
De ahí que la competitividad dependa cada vez más de la coordinación entre huerto, packing, logística y comercialización. Producir una variedad excepcional pierde buena parte de su sentido si todos la cosechan durante la misma semana, todos la embarcan en las mismas naves y todos llegan al mercado cuando los inventarios ya están saturados.
La tecnología puede ayudar a reducir parte de esa incertidumbre. Mejora genética, automatización, sensores NIR, visión artificial y monitoreo mediante IoT entregan información que hace algunos años simplemente no estaba disponible. Su utilidad, sin embargo, aparece mucho antes de elaborar un informe o revisar los resultados de una temporada.
El verdadero valor está en saber a tiempo qué fruta conviene cosechar, qué condición presenta, cuánto puede resistir, cuándo embarcarla y hacia qué destino dirigirla. La información sirve cuando modifica una decisión antes de que el problema llegue al mercado.
Ese cambio también obliga a mirar con mayor rigor qué se planta y dónde. Una industria que ha alcanzado cierto grado de madurez difícilmente puede seguir evaluando su desempeño exclusivamente a partir de los kilos producidos. Importan la variedad, la zona, la ventana de cosecha, el destino y la capacidad real de esa fruta para diferenciarse.
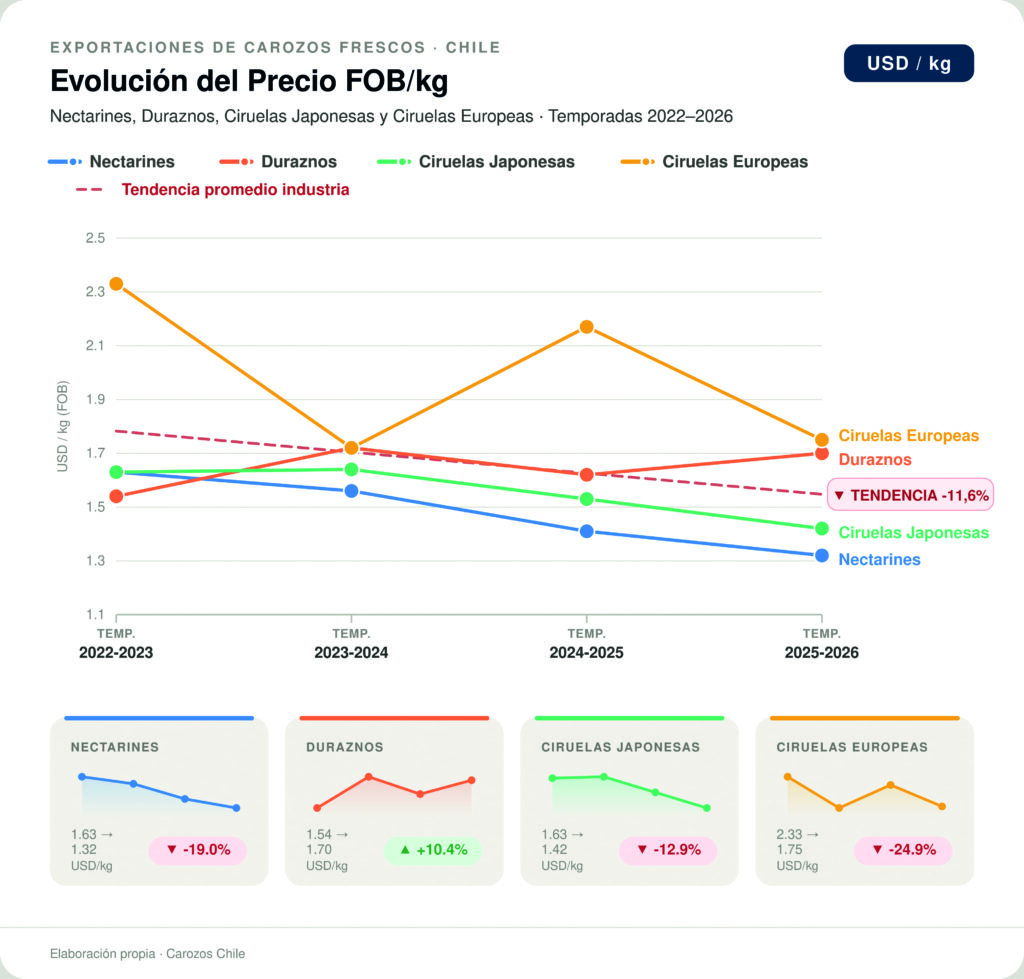
Las ciruelas más dulces y con buena condición pueden alcanzar retornos de hasta el doble de un producto estándar. Algo semejante ocurre con determinadas variedades de nectarines. En temporadas de precios debilitados, esa diferencia deja de ser un detalle comercial y puede determinar qué huertos permanecen rentables y cuáles comienzan a perder sentido económico.
Porque cada hectárea de carozo compite también fuera de su propia categoría. Quien decide dónde invertir capital compara esa superficie con paltos, cerezos, cítricos u otras alternativas agrícolas, e incluso con inversiones fuera de la fruticultura. Lo relevante es el retorno que puede generar el activo y el riesgo necesario para obtenerlo.
Bajo esa lógica, exhibir un récord de cajas exportadas puede convivir perfectamente con un deterioro de la rentabilidad. El volumen describe el tamaño de una industria; pero dice mucho menos sobre su salud.
Probablemente ahí se encuentra una de las decisiones más difíciles de los próximos años. Hay variedades, zonas y ventanas comerciales que pueden dejar de justificar su permanencia. Reducirlas significa asumir menos volumen, algo que culturalmente resulta difícil en un negocio acostumbrado durante décadas a asociar crecimiento con éxito.
Sin embargo, mantener fruta que sistemáticamente entrega bajos retornos solo posterga el ajuste. La pregunta relevante es qué superficie tiene posibilidades reales de sostener valor y qué parte de la producción permanece en el sistema simplemente porque todavía no se ha tomado la decisión de reemplazarla.
Chile dispone de fortalezas importantes para enfrentar esa transición. Tiene conocimiento acumulado, genética de punta, infraestructura de packing, experiencia comercial y una plataforma exportadora construida durante décadas. La cuestión es cómo convertir esas ventajas en una fruta por la que alguien esté dispuesto a pagar y, mejor aún, que quiera volver a comprar.
Eso exige una coordinación de la industria, asegurar la calidad, observar inventarios antes de que se saturen los mercados, ajustar programas de envío, coordinar salidas de naves, desarrollar destinos alternativos y considerar la experiencia final del consumidor desde el momento en que se elige una variedad.
El próximo ciclo de los carozos chilenos dependerá menos del récord de producción que de la capacidad para escoger dónde vale la pena crecer. Porque el mercado siempre termina corrigiendo aquello que la propia industria posterga. Y en la fruticultura, cuando esa corrección finalmente llega, suele hacerlo con motosierra.