
En 2016, los agricultores franceses quedaron en shock. Una empresa china había adquirido discretamente el control de una enorme extensión de tierras agrícolas de primera calidad, aprovechando un vacío legal en la normativa que faculta a las autoridades a supervisar este tipo de transacciones. Hongyang estructuró las compras mediante participaciones societarias, lo que dejó a las operaciones fuera del alcance de la SAFER, el organismo francés encargado de monitorear las ventas de tierras agrícolas y que eventualmente puede hacer uso del derecho preferente de compra.
Para un país que se enorgullece de su gastronomía y de su agricultura, el escándalo fue una señal de alerta y desató un debate nacional sobre el futuro del campo y su relación con el mundo empresarial. Una discusión que probablemente cobrará aún más fuerza a medida que las grandes empresas y las finanzas desempeñen un papel creciente en la agricultura y la producción de alimentos, con consecuencias que van mucho más allá de Francia.
La agricultura y las finanzas llevan mucho tiempo entrelazadas. Los agricultores solicitan créditos para comprar tierras, maquinaria y semillas, mientras que los mercados de commodities permiten a productores y compradores protegerse de las fluctuaciones de los precios. Desde el crédito rural hasta los futuros de trigo, el dinero siempre ha estado ligado a la agricultura.
Pero esos vínculos se están haciendo cada vez más estrechos.
A medida que aumenta la población mundial y el cambio climático amenaza las cadenas alimentarias existentes, hay pocas dudas de que la agricultura necesita inversión. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) estima que transformar los sistemas agroalimentarios de los países de ingresos bajos y medios requerirá más de US$4 billones hasta 2030. Reducir el impacto de la agricultura sobre el cambio climático costará todavía más.
Los gobiernos y los organismos multilaterales de crédito no pueden afrontar por sí solos esa cuenta. Por eso, las grandes instituciones financieras —incluidos bancos, fondos de pensiones, gestores de patrimonio y fondos de private equity— están comenzando a llenar ese vacío.
Que esto sea o no una buena noticia para el suministro mundial de alimentos dependerá de qué buscan esos inversionistas.
LA CARRERA POR LA TIERRA
El interés moderno de los inversionistas por la agricultura despegó realmente durante la crisis alimentaria de 2007-2008, cuando las malas cosechas, los bajos inventarios de granos y los subsidios a los biocombustibles dispararon los precios de los alimentos básicos.
Mientras el encarecimiento de la harina, el arroz y otros productos esenciales provocaba protestas en distintas partes del mundo, los inversionistas vieron una oportunidad.
Empresas y fondos de inversión comenzaron a recorrer el planeta en busca de tierras cultivables o de opciones para invertir directamente en la producción de alimentos. Mediante la transformación de bosques o terrenos de matorrales en campos agrícolas —o sustituyendo cultivos existentes por otros más rentables—, creían que podían obtener enormes retornos.
En ocasiones, estos planes pasaron por encima de cuestiones como la protección ambiental, el bienestar de las comunidades locales y los estándares básicos de gobernanza.
Algunos de esos proyectos parecen, vistos en retrospectiva, francamente descabellados.
En 2008, Daewoo Logistics, filial del conglomerado industrial surcoreano, negoció un contrato de arrendamiento por 99 años sobre aproximadamente la mitad de las tierras cultivables de Madagascar para producir maíz y aceite de palma destinados a ser exportados a Corea del Sur. El acuerdo se convirtió en un poderoso símbolo del descontento popular durante la crisis política que culminó con la destitución del presidente Marc Ravalomanana en 2009, tras lo cual el proyecto fue cancelado.
Otros proyectos colapsaron ante la volatilidad de los precios de los alimentos, los escándalos de corrupción o el rechazo de la opinión pública.
“Estos tipos eran unos cowboys”, afirma Ward Anseeuw, oficial superior de tenencia de tierras de la FAO en Roma.
Cowboys muy bien educados. Entre los grandes inversionistas se encontraba la Universidad de Harvard, que destinó US$1.000 millones de sus fondos patrimoniales a la adquisición de alrededor de 850.000 hectáreas en Brasil, Sudáfrica, Nueva Zelanda, Rusia y otros países. Princeton, Stanford y Yale también incorporaron fondos agrícolas a sus portafolios.
Posteriormente, Harvard y otras prestigiosas universidades redujeron considerablemente su participación después de que estas inversiones fueran cuestionadas por su desempeño financiero y por sus supuestos impactos ambientales y sociales.
UNA APUESTA DE LARGO PLAZO
A pesar de esos tropiezos iniciales, el interés financiero por la agricultura y la producción de alimentos no ha hecho más que crecer.
Land Matrix, una iniciativa independiente que monitorea las adquisiciones de tierras a gran escala, ha documentado miles de operaciones en casi 100 países desde comienzos de este siglo.
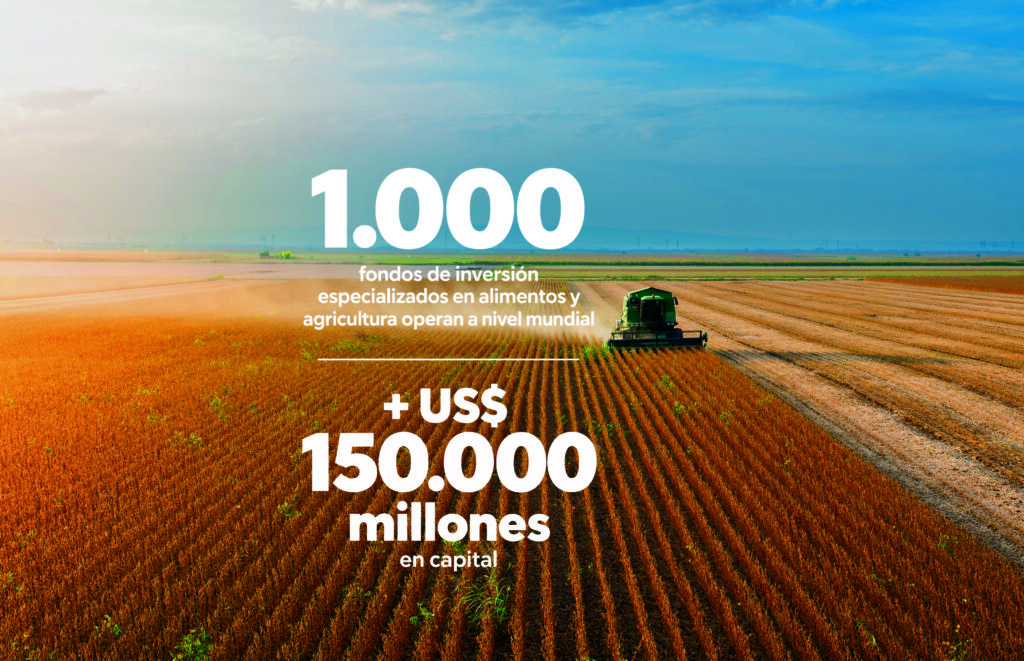
Valoral Advisors estimó en 2025 que existían más de 1.000 fondos de inversión especializados en alimentos y agricultura operando a nivel mundial, gestionados por cerca de 700 equipos de inversión y con más de US$150.000 millones en compromisos de capital.
Entre ellos figuran bancos, fondos de pensiones, fondos patrimoniales de instituciones educativas, firmas de capital de riesgo y fondos soberanos, cada uno con sus propias estrategias y objetivos.
Un ejemplo son los fondos soberanos y otras compañías respaldadas por Estados del Golfo Pérsico, que durante la última década se han convertido en actores relevantes de la agricultura y la alimentación mundial.
Con reservas limitadas de agua dulce y escasa tierra cultivable, los países del Golfo están invirtiendo en agricultura como una forma de protegerse frente a la volatilidad de los precios de los alimentos y la inestabilidad geopolítica.
“Están mirando la alimentación desde una perspectiva global porque producen solo una pequeña parte de todos los alimentos que necesitan”, explica Daniel Melhem, socio director de Knightsbridge Partners, firma que asesora a inversionistas de Medio Oriente sobre oportunidades en Sudamérica.
Uno de los mayores actores es Saudi Agricultural and Livestock Investment Company (SALIC), que ha realizado enormes inversiones alrededor del mundo. Es uno de los principales accionistas de Minerva Foods, el segundo mayor productor de carne bovina de Brasil, y es propietario de Continental Farmers Group, una de las mayores compañías agrícolas de Ucrania, con un banco de tierras cercano a las 190.000 hectáreas en ese país.
El grupo inversor ADQ, de Abu Dabi, es el accionista mayoritario del grupo frutícola Unifrutti, que en 2024 adquirió al productor chileno-peruano Verfrut.
La guerra con Irán podría ralentizar las operaciones, pero también ha puesto aún más de manifiesto las vulnerabilidades de la región, sostiene Melhem. Este año, la empresa láctea catarí Baladna comenzó a transportar por vía aérea 30.000 vacas Holstein desde Estados Unidos hacia Argelia como parte de un gigantesco complejo lechero de US$3.500 millones.
LA TIERRA COMO ACTIVO
Sin embargo, el mayor flujo de dinero que está ingresando a la agricultura proviene de grandes instituciones financieras, incluidos fondos de pensiones, firmas de inversión y private equity, cuyo objetivo primordial es obtener rentabilidad.
Las tierras agrícolas, consideradas durante mucho tiempo como un activo complejo y poco líquido, son vistas ahora como una herramienta útil para protegerse frente a la inflación y beneficiarse de la creciente demanda de alimentos.
“Cada vez más inversionistas han comenzado a valorar la tierra como una reserva de riqueza”, explica Wendong Zhang, economista de la SC Johnson School of Business de la Universidad de Cornell. Entre ellos se encuentran grandes inversionistas institucionales y gestores de activos como Macquarie, además de ricos propietarios privados de tierras, como Bill Gates.
Además de beneficiarse de la creciente demanda de alimentos, estos inversionistas también buscan posicionarse frente a la creciente competencia por el uso de la tierra, ya sea por la expansión urbana, los proyectos de energías renovables o, más recientemente, la infraestructura vinculada a la inteligencia artificial, como los centros de datos.
Más que buscar ganancias rápidas, los inversionistas financieros ven a la agricultura como una fuente de retornos confiables cuando otros mercados atraviesan períodos de turbulencia.
“Los inversionistas institucionales quieren estabilidad… están dispuestos a aceptar retornos menores a cambio de menos riesgo”, afirma José Miguel Fernández, socio director de la chilena Sembrador Capital, pionera en conectar instituciones financieras con la agricultura.
«Cada vez más inversionistas han comenzado a valorar la tierra como una reserva de riqueza” — WENDONG ZHANG, ECONOMISTA
«Los inversionistas institucionales quieren estabilidad… están dispuestos a aceptar retornos menores a cambio de menos riesgo” — JOSÉ MIGUEL FERNÁNDEZ, SEMBRADOR CAPITAL
Creada hace dos décadas, la compañía administra actualmente más de 14.000 hectáreas de proyectos agrícolas, que incluyen uvas, granadas y nueces.
Mientras una explotación agrícola familiar puede cubrir sus riesgos diversificando entre granos, ganadería y frutas y hortalizas, Fernández sostiene que los inversionistas institucionales suelen favorecer operaciones de gran escala y dedicadas a un solo cultivo, que pueden ser más fáciles de administrar y, posteriormente, vender. Los portafolios de los inversionistas pueden incluir acciones, bonos y commodities, además de tierras.
“Es muy difícil vender un campo con tres cultivos porque un comprador podría estar interesado en las uvas de mesa, pero no en las granadas”, explica Fernández.
Pero, ¿qué significa todo esto para los agricultores o para el suministro de alimentos? Al aprovechar las economías de escala, profesionalizar la gestión agrícola e invertir en tecnologías más eficientes, la inversión financiera en la agricultura a gran escala ha contribuido a impulsar una enorme expansión de la producción mundial de alimentos.
Las grandes inversiones realizadas en Rusia y Ucrania durante las décadas de 1990 y 2000 convirtieron a ambos países en potencias alimentarias mundiales. A medida que se aplicaron modernas técnicas de gestión a las antiguas granjas colectivas de la era soviética, la producción ucraniana de maíz y trigo se multiplicó por más de tres entre 2008 y 2021, superando los 90 millones de toneladas anuales, señala Alfons Balmann, economista del Instituto Leibniz de Desarrollo Agrícola en Economías en Transición, de Alemania.
Aumentos similares de productividad se han observado en Sudamérica y Asia Central a medida que la agricultura se ha consolidado y modernizado.
Pero existen inquietudes respecto del impacto ambiental y social de estos grandes conglomerados agrícolas.
En las economías en desarrollo, la creación de explotaciones agrícolas a escala industrial puede significar el desplazamiento de pequeños productores, que continúan siendo especialmente importantes para la producción de alimentos y los medios de subsistencia rurales en los países de menores ingresos.
Con tecnologías modernas que permiten que apenas un puñado de técnicos maneje miles de hectáreas, la consolidación agrícola amenaza con vaciar comunidades que durante siglos han dependido del trabajo en el campo.
“La idea de que estos procesos son simplemente transacciones de tierras es, en cierta medida, un mito… muchas veces implican violencia, desplazamiento y destrucción del tejido social. Esto no ocurre en el vacío”, afirma Philip Seufert, de FIAN International, una ONG que defiende los derechos de los pequeños agricultores en los países en desarrollo.
Los partidarios de este modelo argumentan que los grandes inversionistas institucionales y las compañías que cotizan en bolsa están, por lo general, sometidos a un mayor escrutinio por parte de reguladores, accionistas y la sociedad civil que los pequeños operadores privados.
“Están bajo presión para cumplir estas normas”, sostiene Balmann.
Otros, sin embargo, se muestran escépticos respecto de hasta qué punto estos compromisos se traducen en cambios significativos sobre la tierra.
“No veo cómo se puede describir a estas enormes explotaciones de monocultivo como sostenibles”, afirma Anseeuw, de la FAO.
Los críticos sostienen que la creciente concentración de la agricultura en un número cada vez menor de manos, cuyo foco está puesto en las ganancias más que en la producción de alimentos, podría generar otros riesgos. En lugar de una guerra o una sequía, un cambio en las condiciones financieras o en las políticas de inversión podría desencadenar movimientos capaces de amenazar el suministro de alimentos de millones de personas.
“Cuando las explotaciones agrícolas se concentran cada vez más en menos países y menos empresas, especialmente cuando estas no tienen tradicionalmente ese vínculo de largo plazo con la agricultura, existe sin duda el peligro de una volatilidad mucho mayor y de grandes cambios que pueden resultar disruptivos”, señala Oane Visser, antropólogo de la Universidad Erasmus de Róterdam.
En las economías más desarrolladas, la preocupación se concentra en el impacto que tiene la inversión financiera en tierras agrícolas sobre el precio de la tierra y sobre los propios agricultores.
En Estados Unidos, los agricultores suelen culpar al capital externo de ejercer presión al alza sobre los precios de la tierra, señala el economista agrícola Michael Langemeier, de la Universidad Purdue, en Indiana.
Con los valores de la tierra aumentando con fuerza durante las últimas dos décadas, cada vez resulta más difícil para los nuevos agricultores ingresar al sector. Pero este incremento de los precios también otorga a los agricultores existentes una mayor capacidad financiera para resistir períodos de crisis, apunta.
Sin embargo, las preocupaciones de que los inversionistas financieros estén comprando masivamente tierras agrícolas son exageradas. En Estados Unidos, los agricultores continúan siendo, por amplio margen, los principales propietarios y compradores —aunque cada vez más a través de estructuras corporativas por razones tributarias y de otro tipo—. Los inversionistas financieros y las corporaciones representan solo el 10% del total, estima Zhang, de Cornell.
Cuando un agricultor no es propietario de la tierra que trabaja, es mucho más probable que esta pertenezca a un agricultor jubilado o a su viuda que a un fondo de inversión, sostiene.
«La idea de que estos procesos son simplemente transacciones de tierras es, en cierta medida, un mito… muchas veces implican violencia, desplazamiento y destrucción del tejido social” — PHILIP SEUFERT, FIAN INTERNATIONAL
LA REACCIÓN DE LOS GOBIERNOS
No obstante, preocupados por la percepción de una creciente concentración de la propiedad de la tierra, los gobiernos están comenzando a reaccionar.
La controversia de Hongyang contribuyó a intensificar la presión para establecer controles más estrictos. Desde entonces, Francia ha introducido un sistema que exige autorización previa para determinadas transacciones que transfieren el control de empresas poseedoras de extensiones significativas de tierras agrícolas. A nivel de la UE, la Comisión Europea está preparando un Observatorio de Tierras Agrícolas para mejorar la transparencia en torno a las transacciones, la propiedad, los precios y el uso de las tierras. En Estados Unidos, varios estados han introducido leyes destinadas a limitar la propiedad extranjera de tierras. Una legislación presentada ante el Congreso el año pasado impediría que empresas procedentes de países considerados adversarios geopolíticos adquirieran tierras en cualquier parte de Estados Unidos.
A medida que comprar tierras agrícolas se vuelve más difícil en algunas jurisdicciones, ciertos inversionistas están buscando otras formas de posicionarse en el sector agrícola.
Esto puede significar invertir en distribución de alimentos, logística o nuevas tecnologías, como la edición genética y las granjas verticales.
Paine Schwartz Partners, firma de private equity con sede en Nueva York y especializada en alimentos y agricultura, se ha convertido en un inversionista clave del productor y comercializador español de frutas Amfresh Group, ayudándolo a expandirse, desarrollar nuevas variedades frutales y fortalecer su red internacional de distribución.
«Cuando las explotaciones agrícolas se concentran cada vez más en menos países y menos empresas, existe el peligro de una volatilidad mucho mayor y de grandes cambios que pueden resultar disruptivos” — OANE VISSER, ANTROPÓLOGO
Entre las operaciones recientes del sector de frutas y hortalizas frescas figuran la adquisición de la compañía de genética frutal Sun World International por parte del grupo de private equity Bridgepoint y la inversión de RRG Management en Frutura, empresa dedicada a la producción y comercialización con operaciones en todo el continente americano.
Otras firmas buscan garantizar que sus inversiones beneficien a los agricultores, además de a sus propios accionistas.
«No veo cómo se puede describir a estas enormes explotaciones de monocultivo como sostenibles” — WARD ANSEEUW, FAO
Una nueva generación de gestores de inversión está abordando la agricultura mediante asociaciones con los productores, en lugar de reemplazarlos, aportándoles el capital que necesitan para expandirse y modernizarse y, al mismo tiempo, permitir que la naturaleza prospere. Esto puede significar aportar capital para ayudar a los productores a realizar la transición hacia prácticas orgánicas o regenerativas, permitir que agricultores jóvenes compren o arrienden tierras, o financiar inversiones en riego, energías renovables y métodos de producción más sostenibles.
“Nuestros clientes reconocen que la agricultura convencional es uno de los principales contribuyentes al calentamiento global y que, cuanto más podamos adaptar nuestro sistema alimentario para regenerar los suelos y recuperar la diversidad, mayor podrá ser su importancia como herramienta para generar un cambio positivo”, explica Malaika Maphalala, asesora financiera de Natural Investments, firma que conecta a inversionistas con proyectos de agricultura sostenible.
Aún no está claro si este modelo más colaborativo será capaz de atraer inversiones en la escala que requiere la agricultura.
Pero todo indica que la creciente alianza entre el mundo financiero y los agricultores llegó para quedarse, y seguirá expandiéndose durante las próximas décadas.